ORDIN nr.545 din 3 august 2004
al preşedintelui Agenţiei Naţionale de Administrare Fiscală privind aprobarea Procedurii de acordare a avizului pentru înregistrarea menţiunilor referitoare la luarea în/scoaterea din evidenţă ca plătitor de taxă pe valoarea adăugată a comercianţilor
Textul actului publicat în M.Of. nr. 813/3 sep. 2004

În temeiul prevederilor art. 26 alin. (3) din Hotărârea Guvernului nr.1.574/2003 privind organizarea şi funcţionarea Ministerului Finanţelor Publice şi a Agenţiei Naţionale de Administrare Fiscală, cu modificările şi completările ulterioare,
având în vedere prevederile pct. 69.2 din Normele metodologice de aplicare a Ordonanţei Guvernului nr.92/2003 privind Codul de procedură fiscală, aprobate prin Hotărârea Guvernului nr.1.050/2004, preşedintele Agenţiei Naţionale de Administrare Fiscală
emite următorul ordin:

Art. 1. - Se aprobă Procedura de acordare a avizului pentru înregistrarea menţiunilor referitoare la luarea în/scoaterea din evidenţă ca plătitor de taxă pe valoarea adăugată a comercianţilor, prevăzută în anexa nr. 1.

Art. 2. - Se aprobă modelul şi conţinutul pentru:

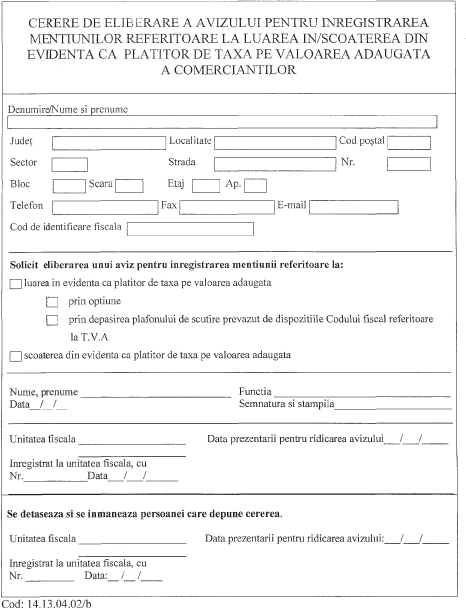
a) "Cerere de eliberare a avizului pentru înregistrarea menţiunilor referitoare la luarea în/scoaterea din evidenţă ca plătitor de taxă pe valoarea adăugată a comercianţilor", prevăzută în anexa nr. 2);
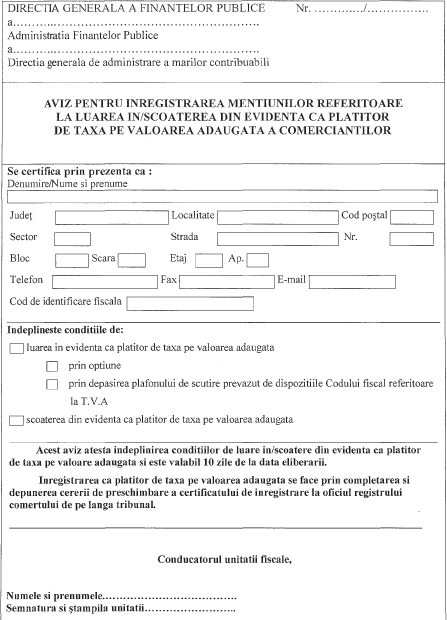
b) "Aviz pentru înregistrarea menţiunilor referitoare la luarea în/scoaterea din evidenţă ca plătitor de taxă pe valoarea adăugată a comercianţilor", prevăzut în anexa nr. 3);

Art. 3. - Caracteristicile de tipărire, modul de difuzare, de utilizare şi de păstrare a cererii de eliberare a avizului pentru înregistrarea menţiunilor referitoare la luarea în/scoaterea din evidenţă ca plătitor de taxă pe valoarea adăugată a comercianţilor, menţionată la art. 2, sunt prevăzute în anexa nr. 4.

Art. 4. - Anexele nr. 1-4 fac parte integrantă din prezentul ordin.

Art. 5. Formularele prevăzute la art. 2 se distribuie gratuit, la solicitarea comercianţilor.

Art. 6. - Direcţia generală de gestiune a impozitelor şi contribuţiilor, Direcţia generală a tehnologiei informaţiei, direcţiile generale ale finanţelor publice, administraţiile finanţelor publice ale sectoarelor municipiului Bucureşti şi Direcţia generală de administrare a marilor contribuabili vor duce la îndeplinire prevederile prezentului ordin.

Art. 7. - Prezentul ordin va fi publicat în Monitorul Oficial al României, Partea I.

Preşedintele Agenţiei Naţionale de Administrare Fiscală,
Neculae Plăiaşu

Bucureşti, 3 august 2004.
Nr. 545.


ANEXA Nr. 1

PROCEDURA
de acordare a avizului pentru înregistrarea menţiunilor referitoare la luarea în/scoaterea din evidenţă ca plătitor de taxă pe valoarea adăugată a comercianţilor

  1. Pentru înregistrarea menţiunilor privind luarea în/scoaterea din evidenţă ca plătitor de taxă pe valoarea adăugată, comercianţii completează şi depun cererea de preschimbare a certificatului de înregistrare, potrivit dispoziţiilor legale privind înregistrarea comercianţilor, însoţită de avizul organelor fiscale competente.
  2. Avizul se eliberează, la cererea comercianţilor, de către organul fiscal în a cărui rază teritorială aceştia îşi au domiciliul fiscal.
  3. Solicitarea eliberării avizului se face prin completarea şi depunerea într-un singur exemplar a "Cererii de eliberare a avizului pentru înregistrarea menţiunilor referitoare la luarea în/scoaterea din evidenţă ca plătitor de taxă pe valoarea adăugată a comercianţilor".
  4. În vederea eliberării avizului, organul fiscal poate solicita comerciantului informaţii suplimentare cu privire la situaţia sa fiscală, din care să rezulte îndeplinirea condiţiilor de luare în/scoatere din evidenţă ca plătitor de taxă pe valoarea adăugată.
  5. Cererea de eliberare a avizului pentru înregistrarea menţiunilor referitoare la luarea în/scoaterea din evidenţă ca plătitor de taxă pe valoarea adăugată a comercianţilor se soluţionează în termen de două zile de la data înregistrării acesteia la organul fiscal.
  6. Avizul se întocmeşte în două exemplare. Originalul se va înmâna comerciantului în baza cererii depuse la organul fiscal, iar copia se arhivează în dosarul fiscal al comerciantului.
  7. Valabilitatea avizului este de 10 zile de la data eliberării.


ANEXA Nr. 2


ANEXA Nr. 3


ANEXA Nr. 4

Caracteristicile de tipărire, modul de difuzare, de utilizare şi de păstrare a cererii de eliberare a avizului pentru înregistrarea menţiunilor referitoare la luarea în/scoaterea din evidenţă ca plătitor de taxă pe valoarea adăugată a comercianţilor

  1. Denumire: Cerere de eliberare a avizului pentru înregistrarea menţiunilor referitoare la luarea în/scoaterea din evidenţă ca plătitor de taxă pe valoarea adăugată a comercianţilor
  2. Cod: 14.13.04.02/b
  3. Format: A4/t1
  4. Se tipăreşte - într-o singură culoare
    • se poate utiliza echipament informatic pentru editare
  5. U.M.: o filă
  6. Se difuzează: gratuit
  7. Se utilizează: la eliberarea avizului pentru înregistrarea menţiunilor referitoare la luarea în/scoaterea din evidenţă ca plătitor de taxă pe valoarea adăugată a comercianţilor
  8. Se întocmeşte în: un exemplar de: comercianţi sau de către reprezentantul fiscal/ împuternicitul/ reprezentantul legal
  9. Circulă: la organul fiscal
  10. Se arhivează: la dosarul fiscal al contribuabilului.


Miercuri, 23 septembrie 2026, 06:26

Declinare de raspundere: Informaţiile publicate în aceasta rubrică, precum şi textele actelor normative nu au caracter oficial.