
ORDIN nr.1.305 din 1 septembrie 2004
al ministrului finanţelor publice pentru modificarea Ordinului ministrului finanţelor nr. 1.801/1995 privind stabilirea regimului unor formulare tipizate din domeniul financiar
|
| Textul actului publicat în M.Of. nr. 835/10 sep. 2004 |
|
Art. I. - Ordinul ministrului finanţelor nr.1.801/1995 privind stabilirea regimului unor formulare tipizate din domeniul financiar, publicat în Monitorul Oficial al României, Partea I, nr.268 din 20 noiembrie 1995, cu modificările şi completările ulterioare, se modifică după cum urmează:
1. Punctul 43 din anexa nr. 1 a) va avea următorul cuprins:
"43. Proces-verbal de constatare şi sancţionare a contravenţiilor, cod 14.13.22.99"
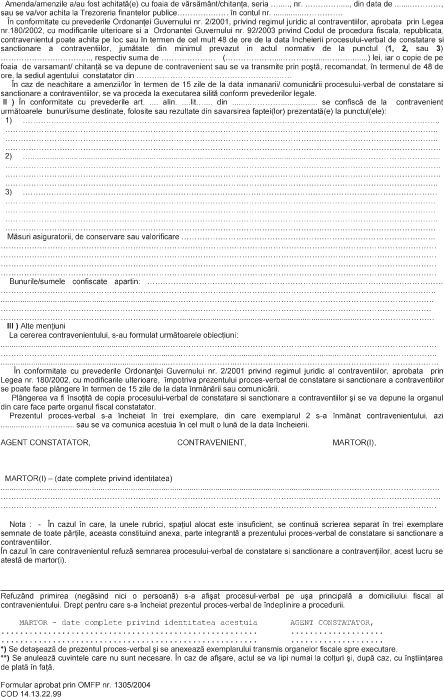
2. Formularul "Proces-verbal de constatare şi sancţionare a contravenţiilor", cod 14.13.22.99, din anexa nr. 1 b) se înlocuieşte cu formularul cuprins în anexa nr. 1 care face parte integrantă din prezentul ordin.
Art. II. - Caracteristicile de tipărire, modul de difuzare, de utilizare şi de păstrare a formularului "Proces-verbal de constatare şi sancţionare a contravenţiilor", cod 14.13.22.99, sunt prezentate în anexa nr. 2 care face parte integrantă din prezentul ordin.
Art. III. - Direcţia generală de inspecţie fiscală, Direcţia generală de colectare a creanţelor bugetare, Direcţia generală de gestiune a impozitelor şi contribuţiilor, Direcţia economică şi administrativă din cadrul Agenţiei Naţionale de Administrare Fiscală, direcţiile generale ale finanţelor publice judeţene şi a municipiului Bucureşti şi Direcţia generală de administrare a marilor contribuabili, precum şi Direcţia generală a tehnologiei informaţiei din Ministerul Finanţelor Publice vor duce la îndeplinire prezentul ordin.
Art. IV. - Prezentul ordin va fi publicat în Monitorul Oficial al României, Partea I.
Ministrul finanţelor publice,
Mihai Nicolae Tănăsescu
Bucureşti, 1 septembrie 2004.
Nr. 1.305.
ANEXA Nr. 1

ANEXA Nr. 2
Caracteristicile de tipărire, modul de difuzare, de utilizare şi de păstrare a formularului "Proces-verbal de constatare şi sancţionare a contravenţiilor", cod 14.13.22.99
Declinare de raspundere: Informaţiile publicate în aceasta rubrică, precum şi textele actelor normative nu au caracter oficial.