
ORDIN nr.526 din 28 iulie 2004
al preşedintelui Agenţiei Naţionale de Administrare Fiscală privind procedura de modificare din oficiu a domiciliului fiscal al contribuabilului
|
| Textul actului publicat în M.Of. nr. 845/15 sep. 2004 |
|
Art. 1. - Se aprobă Procedura de modificare din oficiu a domiciliului fiscal al contribuabilului, prevăzută în anexa nr. 1.
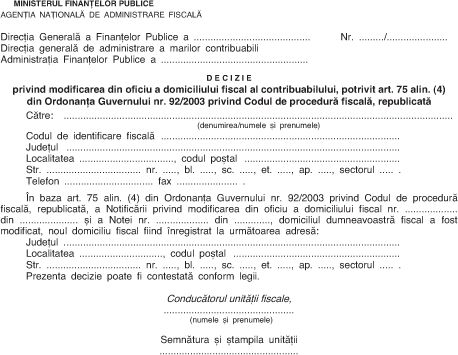
Art. 2. - Se aprobă modelul şi conţinutul formularelor:
Art. 3. - Anexele nr. 1-4 fac parte integrantă din prezentul ordin.
Art. 4. - Direcţia generală de gestiune a impozitelor şi contribuţiilor, Direcţia generală de colectare a creanţelor bugetare, Direcţia generală a tehnologiei informaţiei, direcţiile generale ale finanţelor publice judeţene şi a municipiului Bucureşti şi Direcţia generală de administrare a marilor contribuabili vor duce la îndeplinire prevederile prezentului ordin.
Art. 5. - Prezentul ordin va fi publicat în Monitorul Oficial al României, Partea I.
Preşedintele Agenţiei Naţionale de Administrare Fiscală,
Neculae Eugeniu Plăiaşu
Bucureşti, 28 iulie 2004.
Nr. 526.
ANEXA Nr. 1
PROCEDURA
de modificare din oficiu a domiciliului fiscal al contribuabilului
1. În cazuri bine justificate organele fiscale pot modifica din oficiu domiciliul fiscal al contribuabilului.
2. Modificarea din oficiu a domiciliului fiscal al contribuabilului va fi iniţiată de către organul fiscal în a cărui rază teritorială contribuabilul şi-a stabilit domiciliul fiscal fără depunerea cererii de înregistrare a unui nou domiciliu fiscal, la sesizarea organului constatator, potrivit legii.
3. La primirea sesizării menţionate la pct. 2, contribuabilul este notificat de îndată de către organul fiscal în a cărui rază teritorială contribuabilul şi-a stabilit domiciliul fiscal fără depunerea cererii de înregistrare a unui nou domiciliu fiscal, pentru a fi ascultat cu privire la faptele şi împrejurările relevante în luarea deciziei de modificare din oficiu a domiciliului fiscal, potrivit art. 9 din Ordonanţa Guvernului nr.92/2003 privind Codul de procedură fiscală, republicată.
4. Notificarea se întocmeşte în două exemplare, dintre care un exemplar se transmite contribuabilului, iar al doilea exemplar se arhivează la dosarul fiscal al contribuabilului.
5. Organul fiscal prevăzut la pct. 2 întocmeşte o notă privind modificarea din oficiu a domiciliului fiscal al contribuabilului.
Această notă cuprinde următoarele elemente:
La această notă se vor anexa, după caz, în copie, documentele prevăzute la lit. e), certificate pe fiecare pagină de organul fiscal în a cărui rază teritorială contribuabilul şi-a stabilit domiciliul fiscal fără depunerea cererii de înregistrare a unui nou domiciliu fiscal.
6. Nota prevăzută la pct. 5 ţine loc de cerere de înregistrare a domiciliului fiscal al contribuabilului.
7. După întocmirea notei prevăzute la pct. 6, modificarea din oficiu a domiciliului fiscal al contribuabilului se înregistrează potrivit procedurii prevăzute pentru înregistrarea la cerere a domiciliului fiscal al contribuabilului.
ANEXA Nr. 2

ANEXA Nr. 3

ANEXA Nr. 4
Declinare de raspundere: Informaţiile publicate în aceasta rubrică, precum şi textele actelor normative nu au caracter oficial.