
ORDIN nr.1.326 din 6 septembrie 2004
al ministrului finanţelor publice privind modificarea şi completarea Normelor de aplicare a scutirii de taxă pe valoarea adăugată pentru construirea, consolidarea, extinderea, restaurarea şi reabilitarea lăcaşurilor de cult religios sau a altor clădiri utilizate în acest scop, prevăzute la art. 143 alin. (1) lit. m) din Legea nr. 571/2003 privind Codul fiscal, aprobate prin Ordinul ministrului finanţelor publice nr. 230/2004
|
| Textul actului publicat în M.Of. nr. 853/17 sep. 2004 |
|
Art. I. - Normele de aplicare a scutirii de taxă pe valoarea adăugată pentru construirea, consolidarea, extinderea, restaurarea şi reabilitarea lăcaşurilor de cult religios sau a altor clădiri utilizate în acest scop, prevăzute la art. 143 alin. (1) lit. m) din Legea nr. 571/2003 privind Codul fiscal, aprobate prin Ordinul ministrului finanţelor publice nr.230/2004, publicat în Monitorul Oficial al României, Partea I, nr.122 din 11 februarie 2004, se modifică după cum urmează:
1. La articolul 2, litera g) va avea următorul cuprins:
2. La articolul 4, alineatul (1) va avea următorul cuprins:
"Art. 4. - (1) Documentele pentru justificarea restituirii taxei pe valoarea adăugată, în cazul beneficiarilor prevăzuţi la art. 2 lit. g), sunt:
3. Articolul 6 va avea următorul cuprins:
"Art. 6. - Cererile de restituire se soluţionează în termen de 45 de zile de la data depunerii cererii, conform procedurii prevăzute în Ordinul ministrului finanţelor publice nr.750 din 13 mai 2004."
4. Anexa la norme devine anexa nr. 1 şi anexa nr. 2 este prezentată în anexa la prezentul ordin.
Art. II. - Prezentul ordin va fi publicat în Monitorul Oficial al României, Partea I.
p. Ministrul finanţelor publice,
Maria Manolescu,
secretar de stat
Bucureşti, 6 septembrie 2004.
Nr. 1.326.
ANEXĂ
Anexa nr. 2
la norme
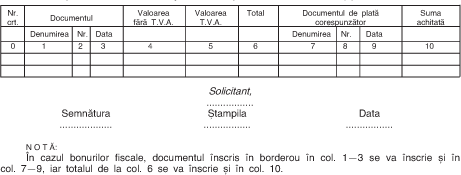
BORDEROU
cuprinzând documentele justificative prevăzute la art. 4 alin. (1) din norme
Declinare de raspundere: Informaţiile publicate în aceasta rubrică, precum şi textele actelor normative nu au caracter oficial.