
ORDIN nr.918 din 28 iunie 2005
al ministrului finanţelor publice pentru aprobarea Sistemului de raportare contabilă la 30 iunie 2005 a agenţilor economici
|
| Textul actului publicat în M.Of. nr. 582/6 iul. 2005 |
|
Art. 1. - Se aprobă Sistemul de raportare contabilă la 30 iunie 2005 a agenţilor economici, cuprins în anexa care face parte integrantă din prezentul ordin.
Art. 2. - Instituţiile de credit, unităţile de asigurarereasigurare, precum şi cele care operează pe piaţa de capital vor depune la unităţile teritoriale ale Ministerului Finanţelor Publice raportări contabile la 30 iunie 2005 în formatul şi la termenele prevăzute în reglementările emise de Banca Naţională a României, Comisia Naţională a Valorilor Mobiliare şi Comisia de Supraveghere a Asigurărilor.
Art. 3. - La data intrării în vigoare a prezentului ordin se abrogă Ordinul ministrului finanţelor publice nr.947/2004 pentru aprobarea Sistemului de raportare contabilă la 30 iunie 2004 a agenţilor economici, publicat în Monitorul Oficial al României, Partea I, nr.623 din 9 iulie 2004.
Art. 4. - Direcţia de reglementări contabile va lua măsuri pentru ducerea la îndeplinire a prevederilor prezentului ordin.
Art. 5. - Prezentul ordin se publică în Monitorul Oficial al României, Partea I.
Ministrul finanţelor publice,
Ionel Popescu
Bucureşti, 28 iunie 2005.
Nr. 918.
ANEXĂ
SISTEMUL
de raportare contabilă la 30 iunie 2005 a agenţilor economici
CAPITOLUL I
A. NORME METODOLOGICE PRIVIND ÎNTOCMIREA ŞI VERIFICAREA RAPORTĂRILOR CONTABILE ALE AGENŢILOR ECONOMICI LA 30 IUNIE 2005
1. Generalităţi
Agenţii economici, indiferent de forma de organizare, de forma de proprietate şi de reglementările contabile aplicate, au obligaţia să întocmească şi să depună raportări contabile la 30 iunie 2005 la unităţile teritoriale ale Ministerului Finanţelor Publice.
Agenţii economici pot depune raportările contabile la registratura unităţilor teritoriale ale Ministerului Finanţelor Publice sau la oficiile poştale, prin scrisori cu valoare declarată, potrivit prevederilor Hotărârii Guvernului nr.627/1995 privind îmbunătăţirea disciplinei depunerii bilanţurilor contabile şi a altor documente cu caracter financiar-contabil şi fiscal, de către agenţii economici şi alţi contribuabili, publicată în Monitorul Oficial al României, Partea I, nr.226 din 2 octombrie 1995. De asemenea, la depunere se vor avea în vedere şi prevederile Hotărârii Guvernului nr.1.085/2003 pentru aplicarea unor prevederi ale Legii nr. 161/2003 privind unele măsuri pentru asigurarea transparenţei în exercitarea demnităţilor publice, a funcţiilor publice şi în mediul de afaceri, prevenirea şi sancţionarea corupţiei, referitoare la implementarea Sistemului Electronic Naţional.
2. Prezentarea şi modul de completare a raportărilor contabile la 30 iunie 2005
Persoanele juridice vor întocmi şi vor depune la unităţile teritoriale ale Ministerului Finanţelor Publice raportări contabile care cuprind următoarele formulare:
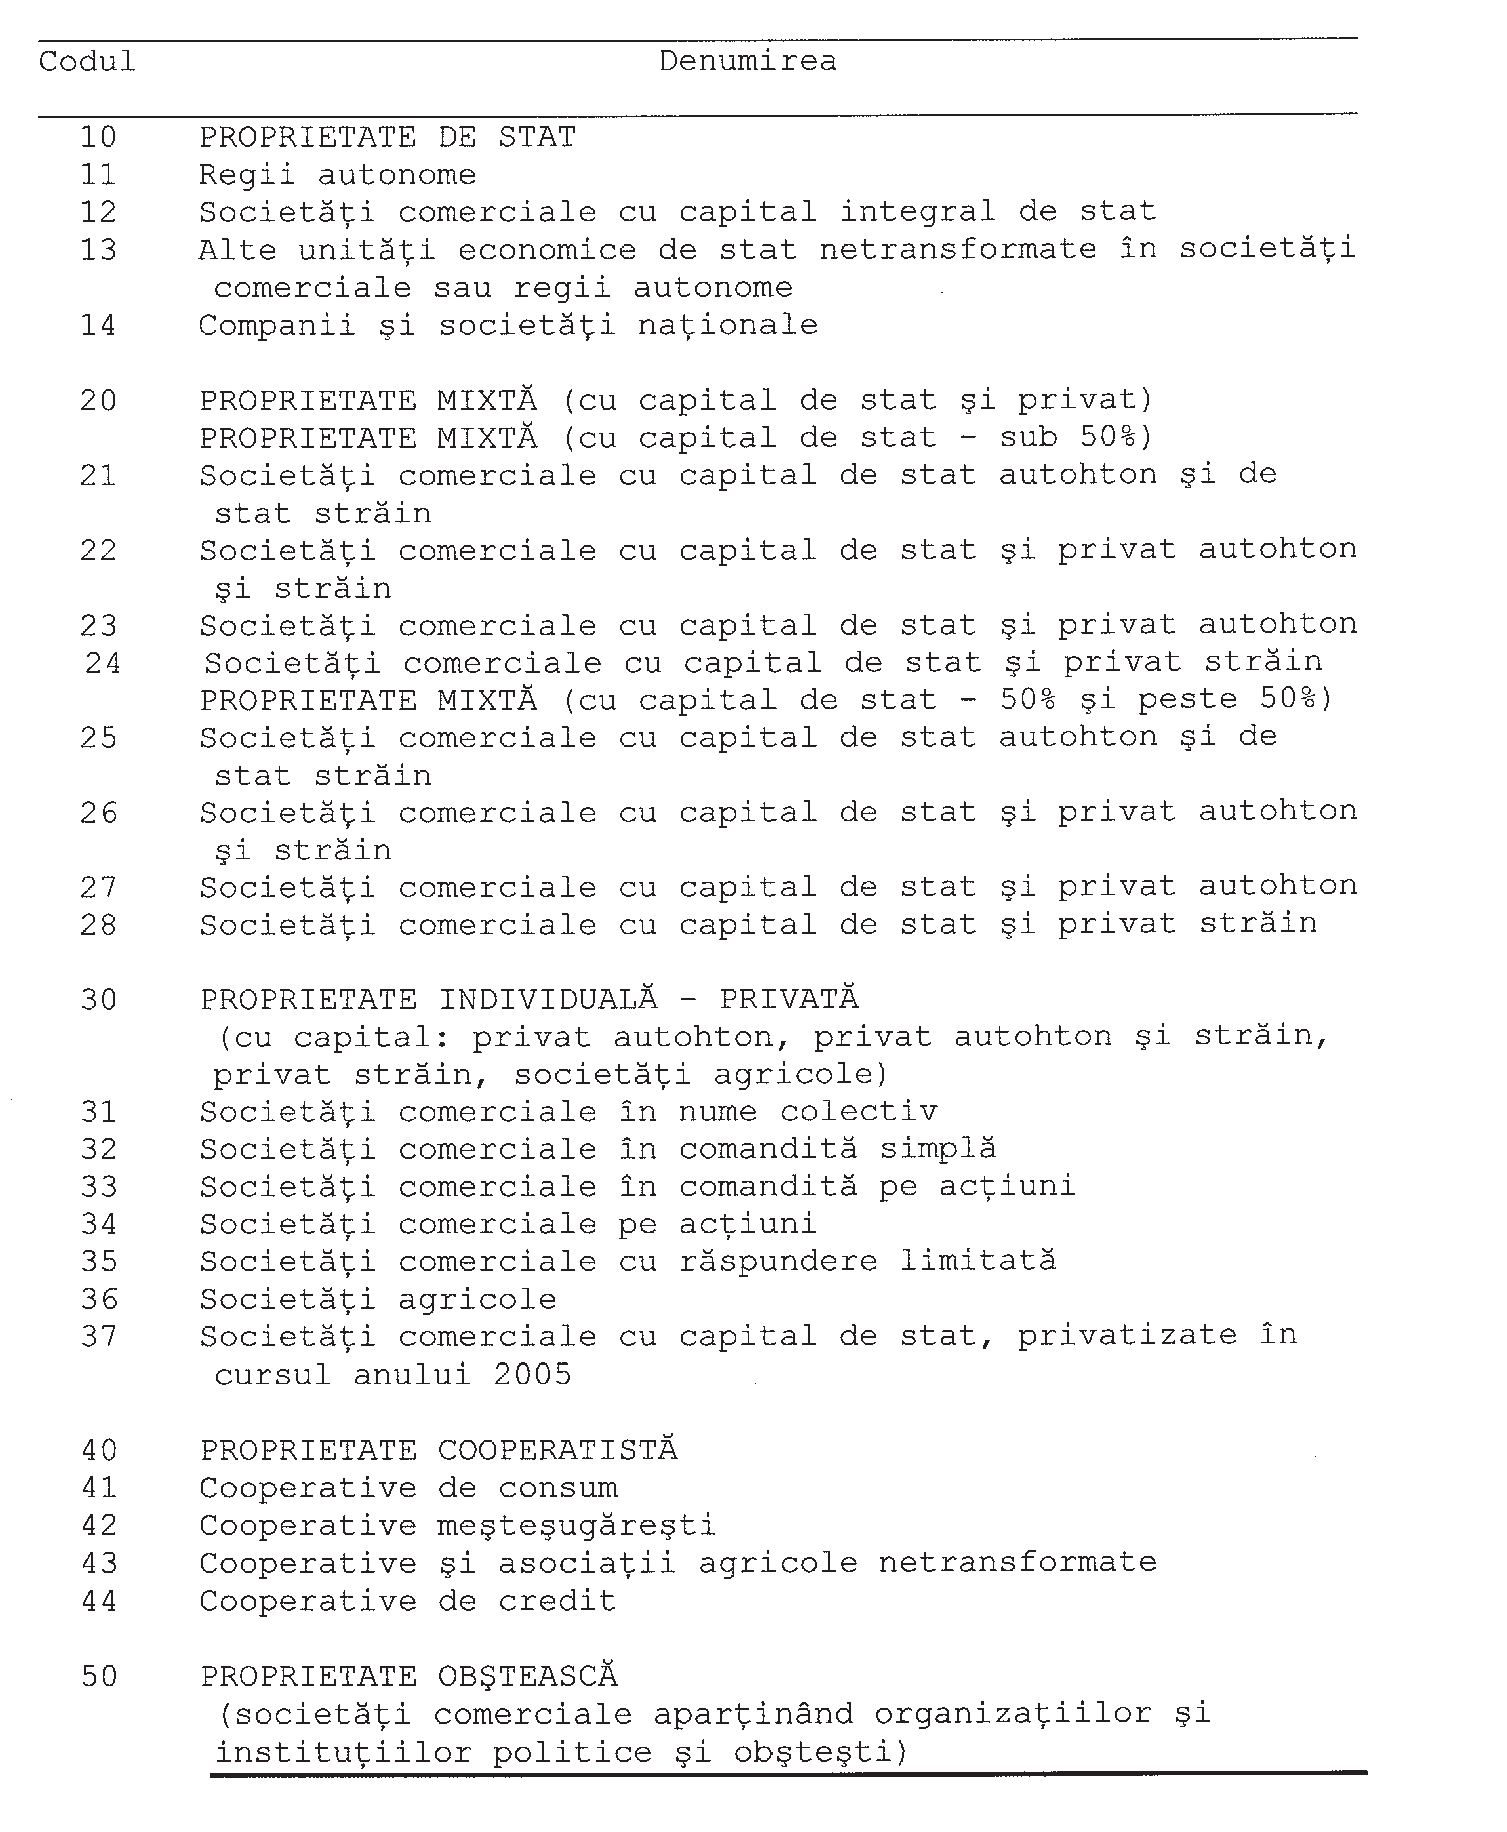
Persoanele juridice vor completa datele de identificare (denumirea unităţii, adresa, telefonul şi numărul de înmatriculare la registrul comerţului), precum şi pe cele referitoare la încadrarea corectă în forma de proprietate şi codul unic de înregistrare, citeţ, fără a se folosi prescurtări sau iniţiale. În căsuţe se vor trece codurile care delimitează încadrarea agentului economic.
Necompletarea corectă pe prima pagină a formularului Bilanţ" a datelor prevăzute mai sus conduce la imposibilitatea identificării unităţii şi, în consecinţă, se consideră că lucrarea nu a fost depusă, unitatea fiind sancţionată potrivit prevederilor art. 42 din Legea contabilităţii nr. 82/1991, republicată.
Persoanele juridice completează codul privind activitatea, cod format din 4 cifre (clase de activităţi), din Clasificarea activităţilor din economia naţională - CAEN, aprobată prin Hotărârea Guvernului nr.656/1997, publicată în Monitorul Oficial al României, Partea I, nr.301 şi 301 bis din 5 noiembrie 1997, actualizată prin Ordinul preşedintelui Institutului Naţional de Statistică nr. 601/2002, publicat în Monitorul Oficial al României, Partea I, nr.908 din 13 decembrie 2002.
În cazul în care unitatea desfăşoară mai multe activităţi, se va trece codul activităţii preponderente, care defineşte profilul unităţii (respectiv codul clasei CAEN al activităţii preponderente).
Bilanţul prezintă, în formă sintetică, elementele de activ şi de pasiv, grupate după natură şi lichiditate, respectiv după natură şi exigibilitate.
Bilanţul se întocmeşte pe baza balanţei de verificare a conturilor sintetice la data de 30 iunie 2005, puse de acord cu soldurile din balanţa conturilor analitice, încheiată după înregistrarea tuturor documentelor în care au fost consemnate operaţiunile financiar-contabile aferente perioadei de raportare.
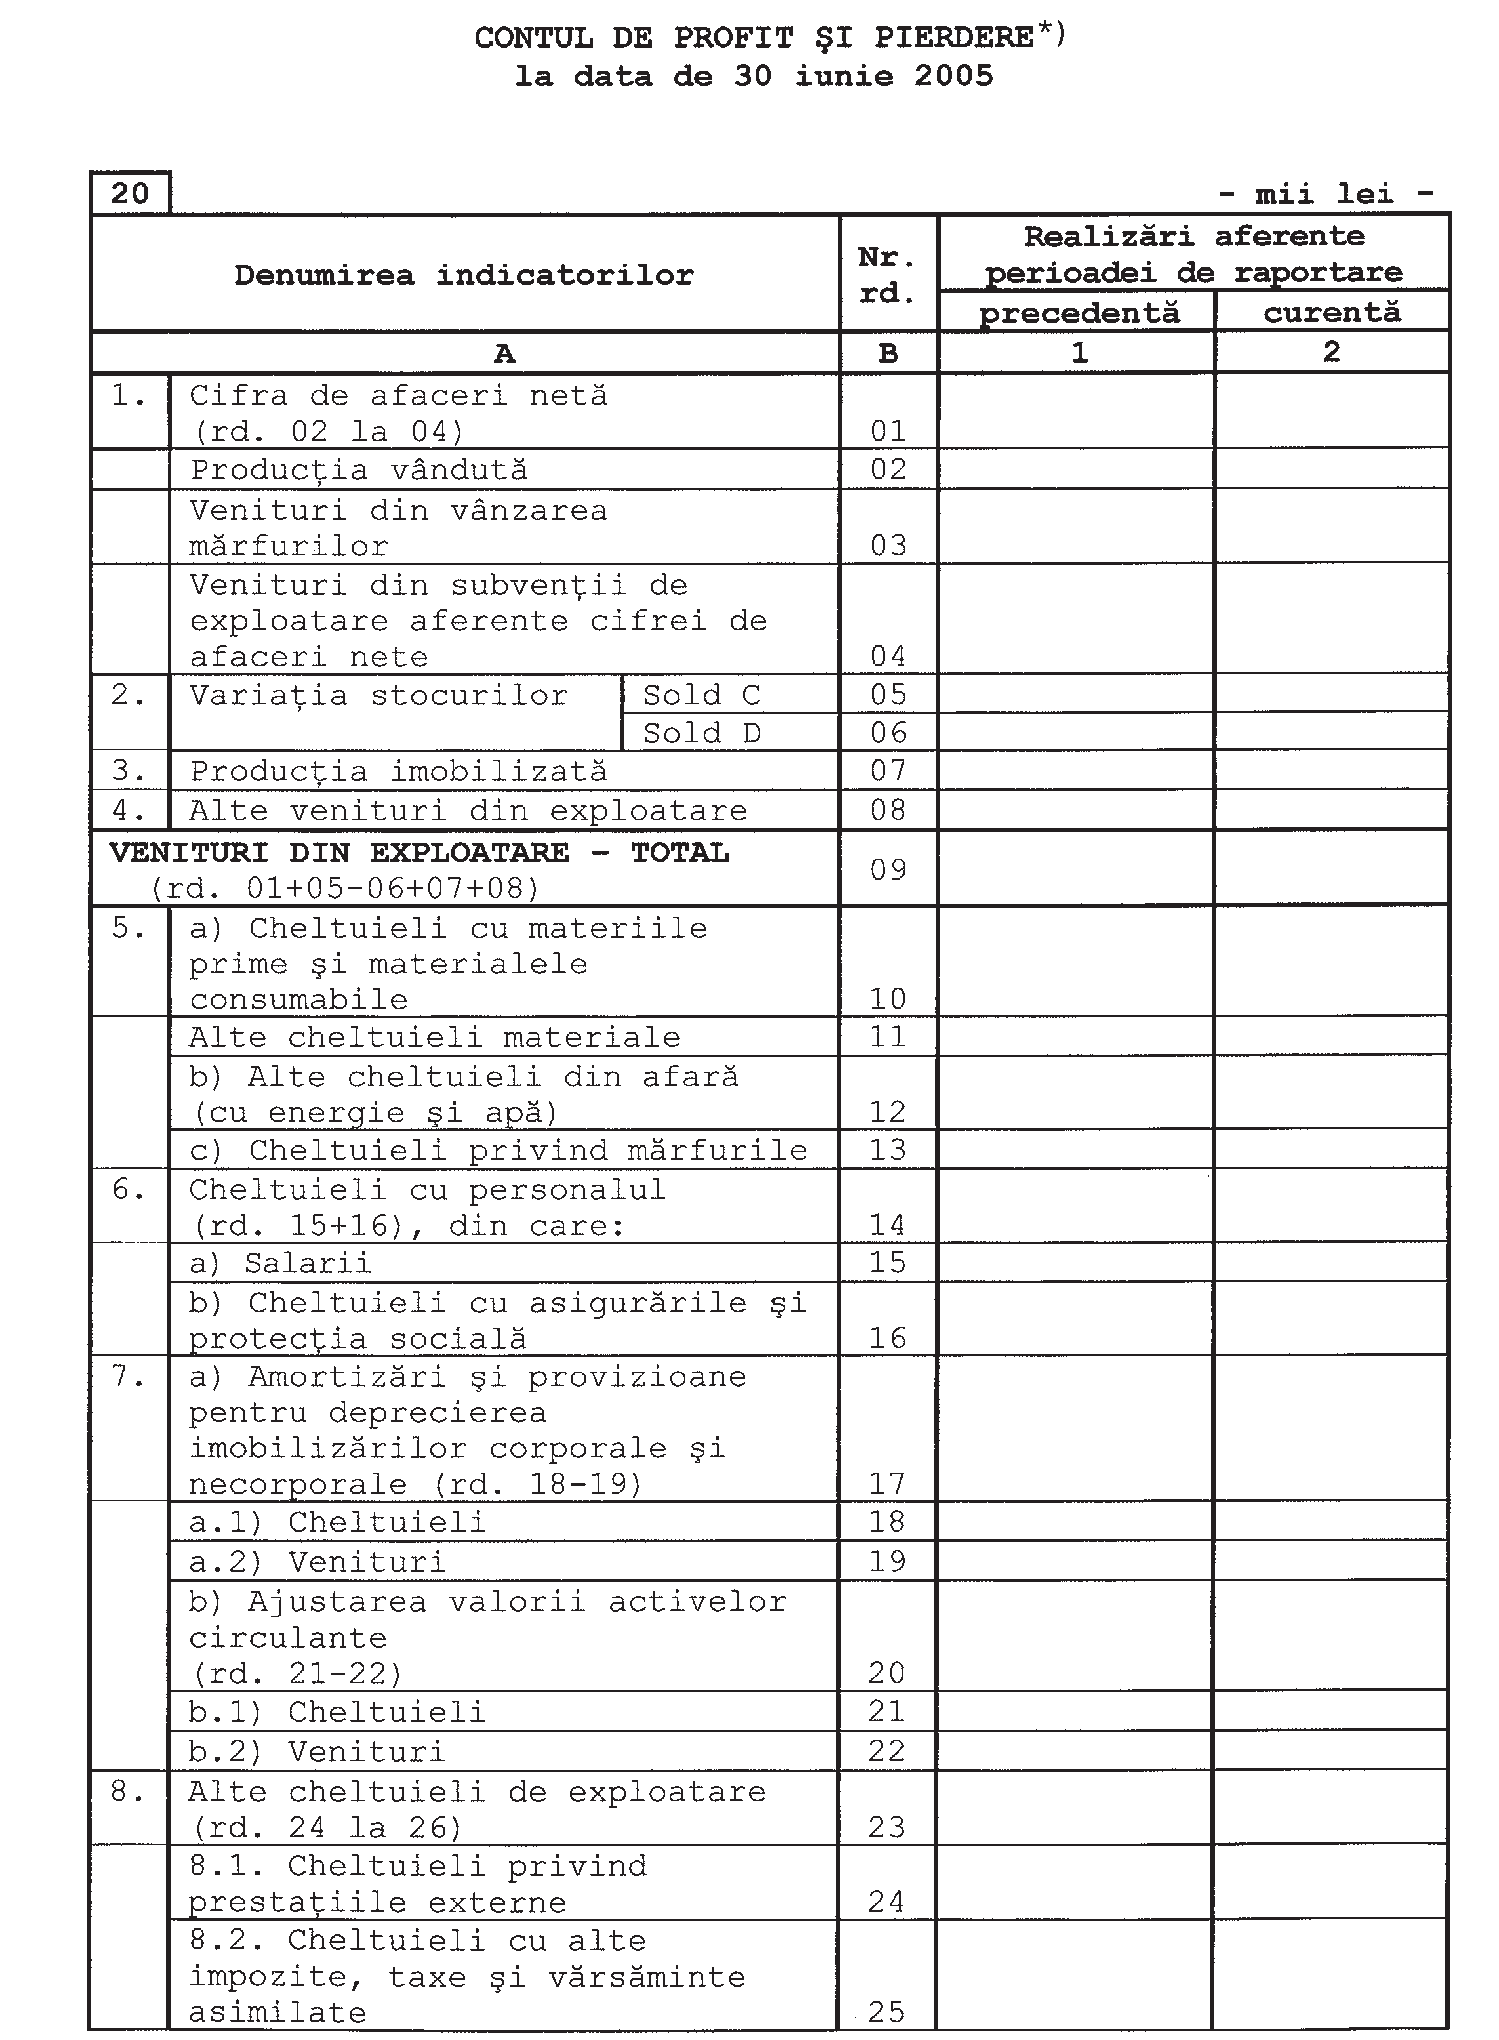
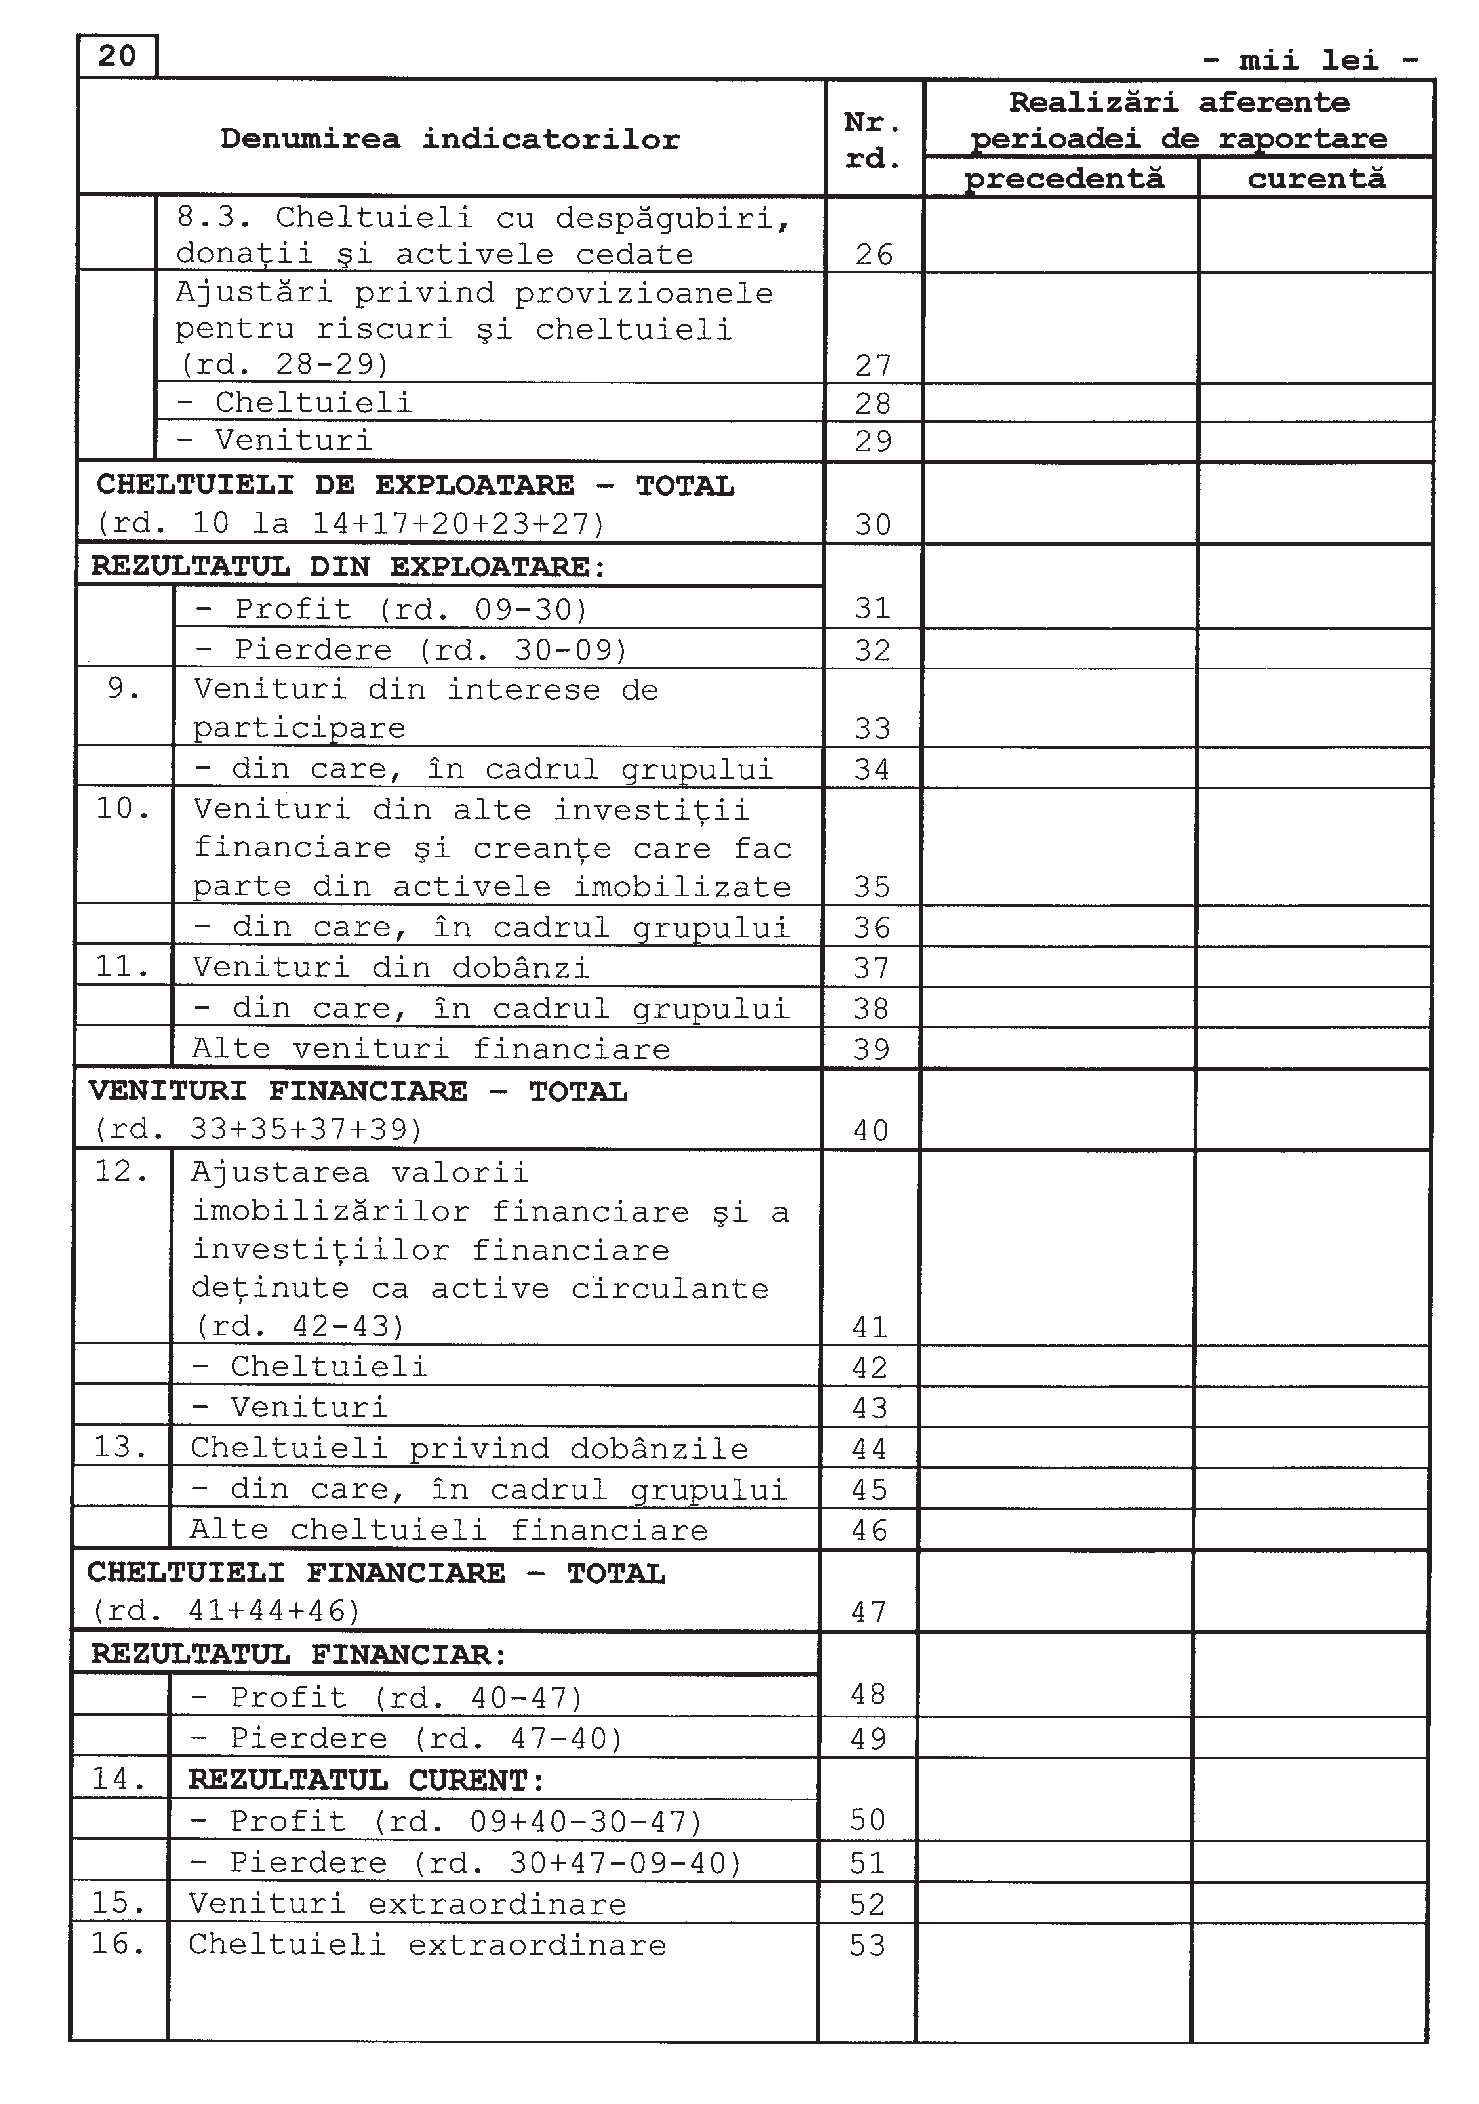
Contul de profit şi pierdere cuprinde totalitatea veniturilor realizate, cheltuielilor efectuate şi a rezultatelor financiare obţinute (profit sau pierdere), preluate din conturile de venituri şi cheltuieli cuprinse în balanţa de verificare la 30 iunie 2005.
Datele care se raportează în formularul "Contul de profit şi pierdere" sunt cumulate de la începutul anului până la sfârşitul perioadei de raportare. Rândul 64 se completează numai de către microîntreprinderi cu suma reprezentând impozitul pe venitul acestora.
Persoanele juridice înscriu în formularul "Contul de profit şi pierdere", la rândul 15 "Salarii", toate cheltuielile reprezentând drepturi salariale.
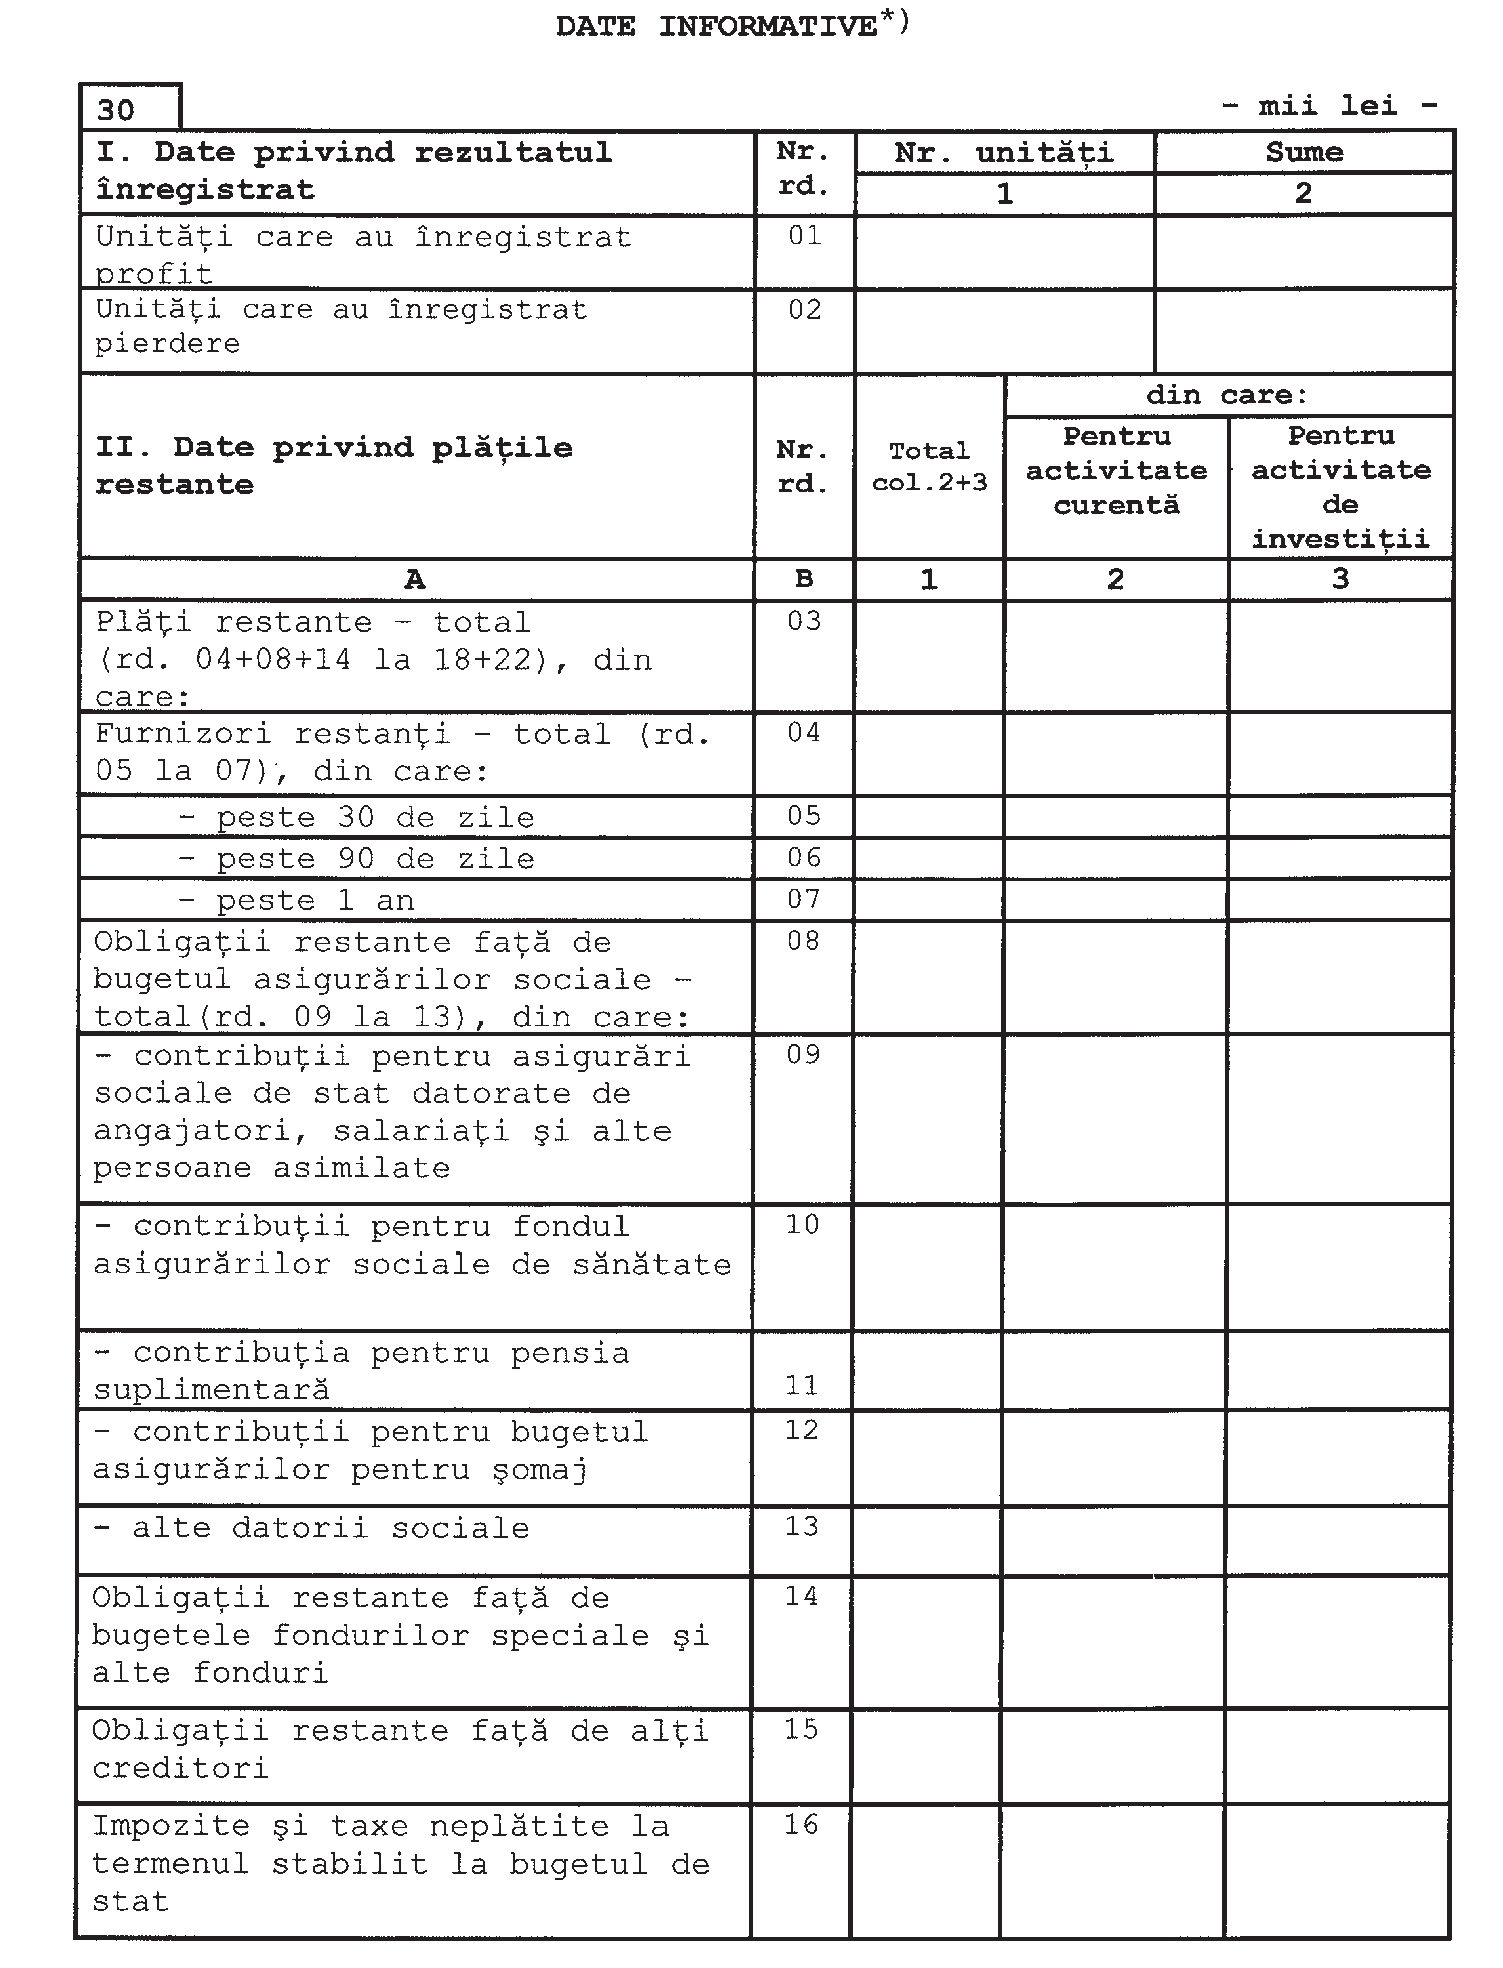
La acelaşi rând se va înscrie şi contravaloarea tichetelor de masă acordate salariaţilor în baza prevederilor Legii nr. 142/1998 privind acordarea tichetelor de masă. Aceste informaţii sunt prezentate, de asemenea, la rândul 32 din formularul "Date informative" (cod 30).
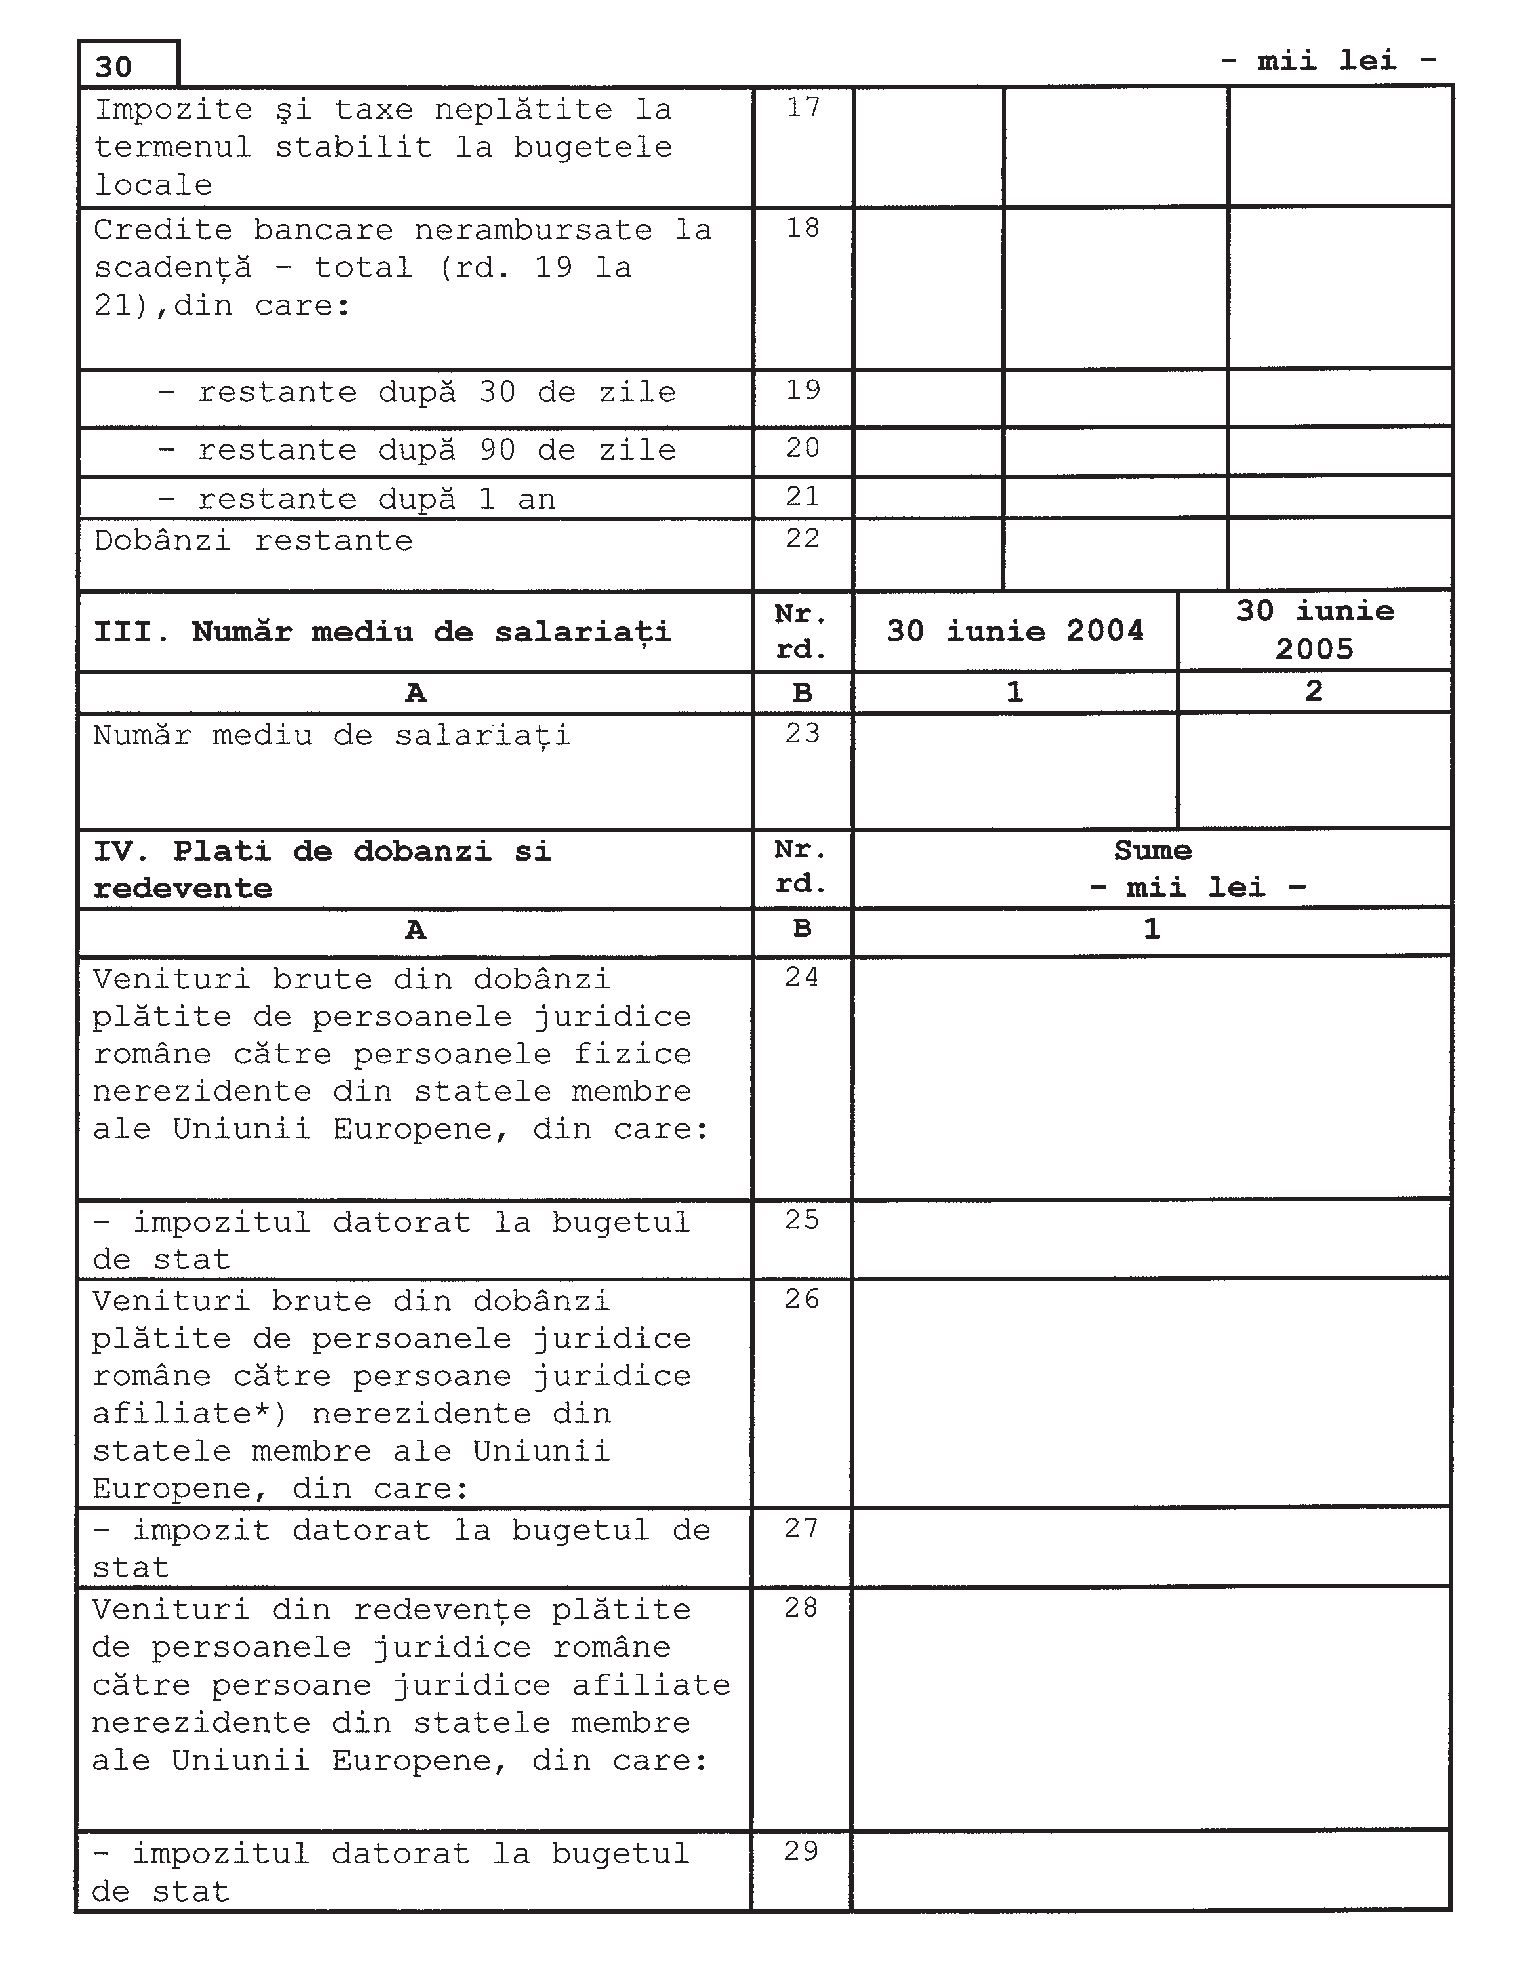
În formularul Date informative, la rândurile 01 şi 02 coloana 1, persoanele juridice care au în subordine subunităţi vor înscrie cifra 1, indiferent de numărul acestora.
La rândurile privind plăţile restante se înscriu sumele de la sfârşitul perioadei de raportare, care au depăşit termenele de plată prevăzute în contracte sau în acte normative.
Societăţile comerciale care au beneficiat de prevederile Ordonanţei de urgenţă a Guvernului nr.37/2004 privind măsuri de diminuare a arieratelor din economie vor prezenta sumele reprezentând facilităţile acordate în baza prevederilor acestui act normativ, la rândurile 30 şi 31 din formularul cod 30.
Formularele de raportare contabilă la 30 iunie 2005 se semnează de administratorul unităţii şi de conducătorul compartimentului financiar-contabil, iar în lipsa acestora, de către înlocuitorii de drept.
Administratorul unităţii şi conducătorul compartimentului financiar-contabil poartă răspunderea, potrivit legii, asupra realităţii informaţiilor cu privire la poziţia financiară, performanţa financiară, precum şi asupra celorlalţi indicatori cuprinşi în formularele de raportare.
Conducătorul compartimentului financiar-contabil are obligaţia să respecte prevederile prezentelor norme metodologice, corelaţiile dintre indicatorii din formulare, urmărind realitatea datelor ce se raportează, precum şi încadrarea în termenul de depunere la organele în drept.
Persoanele juridice prevăzute la art. 1 alin. (1) din Legea nr. 82/1991, republicată, care au în subordine sucursale sau subunităţi fără personalitate juridică, vor verifica şi vor centraliza balanţele de verificare ale acestora, întocmind raportările contabile la 30 iunie 2005.
Societăţile comerciale care au în subordine sucursale sau subunităţi fără personalitate juridică, care desfăşoară activitate şi îşi au sediul în străinătate, vor evalua în lei rulajele şi soldurile exprimate în valută, din balanţele de verificare a conturilor sintetice transmise de acestea, la cursul valutar din ultima zi a perioadei de raportare, şi le vor centraliza cu balanţa de verificare întocmită pentru operaţiunile economico-financiare desfăşurate în ţară.
În situaţia în care operaţiunile subunităţilor proprii în străinătate au fost evidenţiate în cursul perioadei atât în valută, cât şi în lei, pentru cuprinderea în raportările contabile la 30 iunie 2005 ale persoanei juridice din ţară vor fi preluate ca atare soldurile şi rulajele conturilor, exprimate în lei.
Formatul electronic al raportărilor contabile la 30 iunie 2005, conţinând formularistica necesară şi programul de verificare cu documentaţia de utilizare aferentă se obţine prin folosirea programului de asistenţă elaborat de Ministerul Finanţelor Publice.
Programul de asistenţă este pus la dispoziţie agenţilor economici, gratuit, de unităţile teritoriale ale Ministerului Finanţelor Publice sau poate fi descărcat de pe serverul de web al Ministerului Finanţelor Publice, la adresa www.mfinante.ro.
Agenţii economici vor depune la unităţile teritoriale ale Ministerului Finanţelor Publice discheta cu raportările contabile la 30 iunie 2005, însoţită de raportările contabile listate cu ajutorul programului de asistenţă, semnate şi ştampilate, conform legii. Aceste raportări se depun împreună cu o copie de pe codul unic de înregistrare, raportul administratorului, precum şi o copie a balanţei de verificare a conturilor sintetice.
Persoanele juridice care nu au desfăşurat activitate de la data înfiinţării până la 30 iunie 2005 nu întocmesc raportări contabile la 30 iunie 2005, urmând să depună o declaraţie pe propria răspundere la unităţile teritoriale ale Ministerului Finanţelor Publice, care să cuprindă toate datele de identificare a societăţii comerciale:
O declaraţie similară vor depune şi persoanele juridice care se află în curs de lichidare, potrivit legii.
3. Termenul pentru depunerea raportărilor contabile la 30 iunie 2005
Depunerea raportărilor contabile la 30 iunie 2005 se va efectua după cum urmează:
Nedepunerea dischetelor şi a formularelor listate, semnate şi ştampilate sau a declaraţiilor, după caz, pentru data de 30 iunie 2005 se sancţionează conform prevederilor art. 42 din Legea nr. 82/1991, republicată.
4. Completarea raportărilor contabile la 30 iunie 2005 de către agenţii economici se efectuează folosindu-se planul de conturi aplicabil fiecărei categorii.
B. NOMENCLATOR - FORME DE PROPRIETATE
CAPITOLUL II
Conţinutul de informaţii al modelelor de raportare contabilă la data de 30 iunie 2005




Declinare de raspundere: Informaţiile publicate în aceasta rubrică, precum şi textele actelor normative nu au caracter oficial.