
ORDIN nr.3.120 din 30 august 2005
al preşedintelui Comisiei de Supraveghere a Asigurărilor pentru punerea în aplicare a Normelor privind limitarea subscrierii de riscuri de credite
|
| Textul actului publicat în M.Of. nr. 818/9 sep. 2005 |
|
preşedintele Comisiei de Supraveghere a Asigurărilor emite următorul ordin:
Art. 1. - Se pun în aplicare Normele privind limitarea subscrierii de riscuri de credite, prevăzute în anexa care face parte integrantă din prezentul ordin.
Art. 2. - Prezentul ordin intră în vigoare începând cu data de 1 octombrie 2005, dată de la care se vor abroga Normele privind limitarea subscrierii de riscuri de credite de consum şi ipotecare, puse în aplicare prin Ordinul preşedintelui Comisiei de Supraveghere a Asigurărilor nr.3.106/2004 şi publicate în Monitorul Oficial al României, Partea I, nr.185 din 3 martie 2004. Prima raportare pe baza prezentului ordin va fi transmisă pentru trimestrul IV al anului 2005.
Art. 3. - Direcţia generală reglementări şi Direcţia generală supraveghere solvabilitate şi raportări financiare din cadrul Comisiei de Supraveghere a Asigurărilor vor asigura ducerea la îndeplinire a prevederilor prezentului ordin.
Preşedintele Comisiei de Supraveghere a Asigurărilor,
Nicolae Eugen Crişan
Bucureşti, 30 august 2005.
Nr. 3.120.
ANEXĂ
NORME
privind limitarea subscrierii de riscuri de credite
Art. 1. - Prezentele norme stabilesc condiţiile pe care trebuie să le îndeplinească asigurătorii autorizaţi să desfăşoare activităţi în baza prevederilor Legii nr. 32/2000 privind societăţile de asigurare şi supravegherea asigurărilor, cu modificările şi completările ulterioare, pentru a putea subscrie riscuri de credite acordate de instituţiile de credit persoanelor fizice, riscuri încadrate în clasa de asigurări de credite, prevăzută în anexa nr. 1 la Legea nr. 32/2000.
Art. 2. - Asigurătorii autorizaţi de Comisia de Supraveghere a Asigurărilor să desfăşoare activităţi în baza prevederilor Legii nr. 32/2000, cu modificările şi completările ulterioare, pot subscrie riscuri de credite în baza unor contracte încheiate cu instituţiile de credit sau direct cu debitori-persoane fizice, în următoarele condiţii:
Art. 3. - În sensul Normelor Băncii Naţionale a României nr. 10/2005 privind limitarea riscului de credit la creditele destinate persoanelor fizice şi în sensul prezentelor norme, termenii şi expresiile de mai jos au următoarele semnificaţii:
Art. 4. - Pentru a subscrie riscurile prevăzute la art. 1, asigurătorul trebuie să îndeplinească următoarele condiţii:
Art. 5. - (1) Asigurătorilor menţionaţi la art. 1, care nu îndeplinesc condiţiile prevăzute la art. 4, li se interzice subscrierea de noi riscuri de credite, în condiţiile şi potrivit prevederilor art. 8 alin. (2) lit. a) din Legea nr. 32/2000, cu modificările şi completările ulterioare.
(2) Asigurătorii aflaţi în situaţia menţionată la alin. (1) rămân răspunzători pentru obligaţiile asumate prin contractele de asigurare aflate în derulare, până la expirarea duratei de valabilitate a acestora, fiind interzisă reînnoirea sau prelungirea lor.
(3) Comisia de Supraveghere a Asigurărilor poate dispune transferul de portofoliu, potrivit prevederilor legale în vigoare.
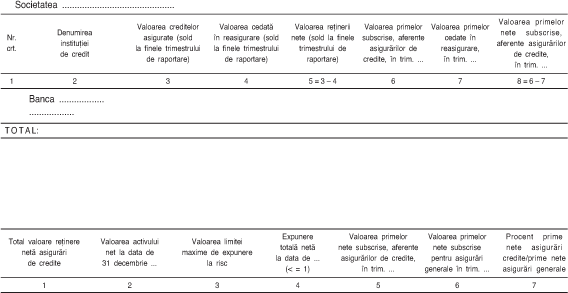
Art. 6. - Asigurătorii menţionaţi la art. 1 au obligaţia să transmită Comisiei de Supraveghere a Asigurărilor, trimestrial, o situaţie care să conţină datele prevăzute în anexa la prezentele norme. Situaţia trebuie transmisă în termen de 30 de zile de la încheierea trimestrului pentru care se face raportarea.
Art. 7. - Asigurătorii autorizaţi în baza prevederilor Legii nr. 32/2000, cu modificările şi completările ulterioare, care până la data publicării prezentelor norme în Monitorul Oficial al României, Partea I, nu au practicat asigurări din clasa de asigurări de credite, vor fi autorizaţi să asigure astfel de riscuri în baza cererii standard de autorizare ca asigurător, în forma prezentată în anexa nr. 1 la Normele nr. 2/2001 privind informaţiile şi documentele cerute pentru autorizarea asigurătorilor şi criteriile pentru aprobarea acţionarilor semnificativi şi a persoanelor semnificative ale asigurătorilor, puse în aplicare prin Ordinul preşedintelui Comisiei de Supraveghere a Asigurărilor nr.2/2001, cu modificările ulterioare, a studiului de fezabilitate, conform prevederilor art. 12 alin. 4 lit. a) din Legea nr. 32/2000, cu modificările şi completările ulterioare, şi a dovezii îndeplinirii condiţiilor prevăzute la art. 4 lit. a) din prezentele norme.
Art. 8. - Nerespectarea prevederilor prezentelor norme se sancţionează în condiţiile şi potrivit prevederilor art. 39 din Legea nr. 32/2000, cu modificările şi completările ulterioare.
ANEXĂ
la norme
Declinare de raspundere: Informaţiile publicate în aceasta rubrică, precum şi textele actelor normative nu au caracter oficial.