
ORDIN nr.1.521 din 10 octombrie 2005
al ministrului finanţelor publice pentru completarea conţinutului declaraţiilor fiscale şi utilizarea formularului "Ordin de plată pentru Trezoreria Statului" (OPT) pentru declararea obligaţiilor de plată la bugetul general consolidat
|
| Textul actului publicat în M.Of. nr. 1055/26 noi. 2005 |
|
ministrul finanţelor publice emite următorul ordin:
Art. I. - Anexa nr. 1 la Ordinul ministrului finanţelor publice nr.281/2004 privind aprobarea modelului şi conţinutului formularului 100 "Declaraţie privind obligaţiile de plată la bugetul general consolidat", cod 14.13.01.01/a, cu modificările şi completările ulterioare, publicat în Monitorul Oficial al României, Partea I, nr.158 din 23 februarie 2004, se înlocuieşte cu anexa nr. 1 la prezentul ordin.
Art. II. - Ordinul ministrului finanţelor publice nr.600/2004 privind aprobarea modelului şi conţinutului formularului 710 "Declaraţie rectificativă", cod 14.13.01.00/r, publicat în Monitorul Oficial al României, Partea I, nr.397 din 4 mai 2004, se modifică după cum urmează:
1. Anexa nr. 1 se înlocuieşte cu anexa nr. 2 la prezentul ordin.
2. Punctul 1 din anexa nr. 2 "Instrucţiuni de completare a formularului 710 «Declaraţie rectificativă», cod 14.13.01.00/r" se înlocuieşte cu următorul text:
"1. Declaraţia rectificativă se utilizează pentru corectarea impozitelor/taxelor declarate la bugetul de stat, stabilite de către plătitori prin autoimpunere sau cu regim de reţinere la sursă, precum şi a contribuţiilor sociale datorate de angajatori şi reţinute de către aceştia de la asiguraţi.
Atenţie! Sumele înscrise în declaraţie nu cuprind diferenţele de impozite, taxe şi contribuţii sociale stabilite prin actele de control."
3. Punctul 4.1 "Date privind declaraţia rectificată" din anexa nr. 2 "Instrucţiuni de completare a formularului 710 «Declaraţie rectificativă», cod 14.13.01.00/r" se înlocuieşte cu următorul text:
"4.1. Perioada de raportare
În rubrica «Luna» se înscrie cu cifre arabe numărul lunii la care se referă obligaţia sau numărul ultimei luni a perioadei de raportare, după caz (01 pentru luna ianuarie sau 03 pentru trimestrul 1).
Anul la care se referă declaraţia se înscrie cu cifre arabe, cu 4 caractere (de exemplu: 2005)."
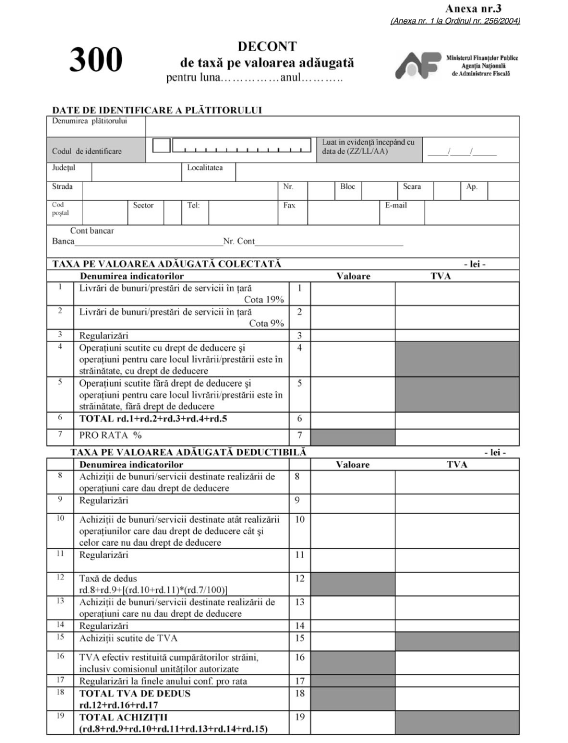
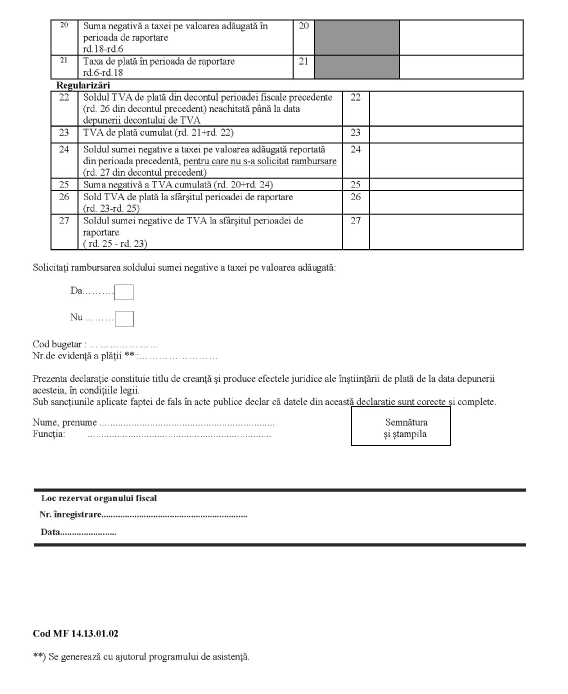
Art. III. - Anexa nr. 1 la Ordinul ministrului finanţelor publice nr.256/2004 pentru aprobarea modelului şi conţinutului formularului 300 "Decont de taxă pe valoarea adăugată", cod 14.13.01.02, publicat în Monitorul Oficial al României, Partea I, nr.129 din 12 februarie 2004, se înlocuieşte cu anexa nr. 3 la prezentul ordin.
Art. IV. - Anexa nr. 1 la Ordinul ministrului finanţelor publice nr.257/2004 pentru aprobarea modelului şi conţinutului formularului 301 "Decont special de taxă pe valoarea adăugată", cod 14.13.01.02/s, publicat în Monitorul Oficial al României, Partea I, nr.129 din 12 februarie 2004, se înlocuieşte cu anexa nr. 4 la prezentul ordin.
Art. V. - (1) Plătitorii de impozite, taxe şi contribuţii sociale pot utiliza pentru declararea obligaţiilor de plată la bugetul general consolidat, prevăzute în anexa nr. 3 la Ordinul ministrului finanţelor publice nr.281/2004 privind aprobarea modelului şi conţinutului formularului 100 "Declaraţie privind obligaţiile de plată la bugetul general consolidat", cod 14.13.01.01/a, cu modificările şi completările ulterioare, formularul "Ordin de plată pentru Trezoreria Statului" (OPT), aprobat prin Ordinul ministrului finanţelor publice nr.246/2005 pentru aprobarea Normelor metodologice privind utilizarea şi completarea ordinului de plată pentru Trezoreria Statului (OPT), publicat în Monitorul Oficial al României, Partea I, nr.206 din 10 martie 2005. Formularul "Ordin de plată pentru Trezoreria Statului" (OPT) se poate utiliza pentru declararea obligaţiilor bugetare, în situaţia în care pentru fiecare obligaţie bugetară sunt îndeplinite cumulativ următoarele condiţii:
(2) În situaţia în care formularul "Ordin de plată pentru Trezoreria Statului" (OPT) se utilizează pentru declararea obligaţiilor de plată, se înscrie valoarea 1 în caseta "Tip document" din cadrul rubricii "Nr. de evidenţă a plăţii", a cărei structură a fost aprobată prin Ordinul ministrului finanţelor publice nr.1.870/2004 pentru aprobarea Instrucţiunilor de completare a numărului de evidenţă a plăţii, publicat în Monitorul Oficial al României, Partea I, nr.1.256 din 27 decembrie 2004.
(3) Completarea şi depunerea formularului "Ordin de plată pentru Trezoreria Statului" (OPT) se efectuează în conformitate cu dispoziţiile prevăzute în anexa nr. 1 la Ordinul ministrului finanţelor publice nr.246/2005 pentru aprobarea Normelor metodologice privind utilizarea şi completarea ordinului de plată pentru Trezoreria Statului (OPT). Data depunerii declaraţiei se consideră data plăţii, conform legii.
(4) Plătitorii de impozite, taxe şi contribuţii sociale care utilizează pentru declararea obligaţiilor bugetare formularul "Ordin de plată pentru Trezoreria Statului" (OPT) în condiţiile prevăzute mai sus nu mai depun formularul 100 "Declaraţie privind obligaţiile de plată la bugetul general consolidat" pentru obligaţiile respective. Pentru declararea obligaţiilor bugetare pentru care în perioada de raportare nu sunt îndeplinite condiţiile prevăzute la alin. (1) se utilizează numai formularul 100 "Declaraţie privind obligaţiile de plată la bugetul general consolidat", cod 14.13.01.01/a.
(5) În situaţia în care contribuabilul a utilizat mai multe căi de transmitere a declaraţiei fiscale, va fi înregistrată prima declaraţie depusă, conform legii: Declaraţia privind obligaţiile de plată la bugetul general consolidat (formular 100) sau Ordinul de plată pentru Trezoreria Statului (OPT), după caz. Orice corecţie ulterioară a unei sume declarate se face prin depunerea unei declaraţii fiscale rectificative, în condiţiile legii.
Art. VI. - Anexele nr. 1-4 fac parte integrantă din prezentul ordin.
Art. VII. - Direcţia generală de gestiune a impozitelor şi contribuţiilor din cadrul Agenţiei Naţionale de Administrare Fiscală, Direcţia generală a tehnologiei informaţiei din cadrul Ministerului Finanţelor Publice, Direcţia generală de administrare a marilor contribuabili, direcţiile generale ale finanţelor publice judeţene şi a municipiului Bucureşti, precum şi, după caz, direcţiile de specialitate din cadrul Ministerului Finanţelor Publice şi Agenţiei Naţionale de Administrare Fiscală vor duce la îndeplinire prevederile prezentului ordin.
Art. VIII. - Prezentul ordin va fi publicat în Monitorul Oficial al României, Partea I.
p. Ministrul finanţelor publice,
Mara Rîmniceanu,
secretar de stat
Bucureşti, 10 octombrie 2005.
Nr. 1.521.



Declinare de raspundere: Informaţiile publicate în aceasta rubrică, precum şi textele actelor normative nu au caracter oficial.