
ORDIN nr.2.364 din 8 decembrie 2005
al ministrului culturii şi cultelor pentru aprobarea Normelor metodologice privind stabilirea, vărsarea şi gestionarea sumelor care constituie Fondul cultural naţional
|
| Textul actului publicat în M.Of. nr. 1158/21 dec. 2005 |
|
ministrul culturii şi cultelor emite următorul ordin:
Art. 1. - Se aprobă Normele metodologice privind stabilirea, vărsarea şi gestionarea sumelor care constituie Fondul cultural naţional, prevăzute în anexa care face parte integrantă din prezentul ordin.
Art. 2. - Prezentul ordin se publică în Monitorul Oficial al României, Partea I.
Ministrul culturii şi cultelor,
Adrian Iorgulescu
Bucureşti, 8 noiembrie 2005.
Nr. 2.364.
ANEXĂ
NORME METODOLOGICE
privind stabilirea, vărsarea şi gestionarea sumelor care constituie Fondul cultural naţional
CAPITOLUL I
Dispoziţii generale
Art. 1. - (1) Fondul cultural naţional este gestionat de Administraţia Fondului Cultural Naţional, instituţie publică, cu personalitate juridică, în subordinea Ministerului Culturii şi Cultelor, finanţată din venituri proprii şi subvenţii acordate de la bugetul de stat, înfiinţată prin dispoziţiile art. 13 din secţiunea a 6-a a cap. I din Ordonanţa Guvernului nr.10/2005 privind reglementarea unor măsuri financiare, aprobată cu modificări şi completări prin Legea nr. 146/2005, cu modificările ulterioare, denumită în continuare ordonanţă.
(2) Veniturile proprii ale Fondului cultural naţional provin din sursele prevăzute la art. 17 alin. (1) din ordonanţă.
(3) Veniturile proprii ale Fondului cultural naţional se încasează, se administrează şi se contabilizează de Administraţia Fondului Cultural Naţional, potrivit dispoziţiilor legale, şi sunt utilizate pentru finanţarea nerambursabilă a programelor, proiectelor culturale şi acţiunilor culturale, în conformitate cu dispoziţiile cap. I, secţiunea a 6-a din ordonanţă.
Art. 2. - În sensul prevederilor ordonanţei, următorii termeni se definesc astfel:
CAPITOLUL II
Stabilirea şi vărsarea sumelor datorate fondului
Art. 3. - În situaţiile prevăzute la art. 17 alin. (1) lit. a), d)-g) din ordonanţă, plătitori sunt producătorii, iar, în situaţia prevăzută la art. 17 alin. (1) lit. k) din ordonanţă, plătitori sunt furnizorii de servicii vocale cu conţinut erotic din sistemul de telefonie care oferă servicii cu valoare adăugată.
Art. 4. - Sumele reprezentând cotele instituite conform art. 17 alin. (1) lit. a)-j) din ordonanţă se calculează lunar de către plătitori, se înregistrează în contabilitatea proprie, în conturi distincte, şi se varsă de către aceştia în bugetul Fondului cultural naţional, până la data de 15 a lunii următoare.
Art. 5. - (1) Sumele reprezentând cotele instituite conform art. 17 alin. (1) lit. k) din ordonanţă se calculează lunar de către plătitori şi se înregistrează în contabilitatea proprie, în conturi distincte.
(2) Sumele reprezentând cotele prevăzute la alin. (1) se reţin şi se varsă în bugetul Fondului cultural naţional de către operatorii reţelelor de comunicaţii electronice prin intermediul cărora au fost furnizate serviciile respective.
(3) Obligaţia de vărsare aparţine plătitorilor, numai în cazul în care aceştia sunt şi operatorii reţelelor de comunicaţii electronice şi încasează sumele în mod direct de la beneficiar.
(4) Operatorii reţelelor de comunicaţii electronice pot vărsa sumele reprezentând cota prevăzută la art. 17 alin. (1) lit. k) din ordonanţă până la data de 15 a lunii următoare, fie celei în care acestea s-au încasat de la beneficiar, fie celei în care furnizorii au încasat de la operatori contravaloarea serviciilor oferite, după caz.
(5) În facturile lunare eliberate de furnizor operatorilor reţelelor de comunicaţii electronice prevăzuţi la alin. (2) se va evidenţia distinct suma reprezentând cota prevăzută la art. 17 alin. (1) lit. k) din ordonanţă.
Art. 6. - Sumele reprezentând cota prevăzută la art. 17 alin. (1) lit. l) din ordonanţă se calculează şi se varsă de către Uniunea Producătorilor de Fonograme din România, iar sumele reprezentând cota prevăzută la art. 17 alin. (1) lit. m) din ordonanţă se calculează şi se varsă de către Oficiul Român pentru Drepturile de Autor, până la data de 15 a lunii următoare celei în care acestea s-au încasat de la beneficiar.
Art. 7. - Responsabilitatea pentru corecta calculare a sumelor reprezentând cotele instituite conform art. 17 alin. (1) lit. a)-k) din ordonanţă revine întotdeauna plătitorilor.
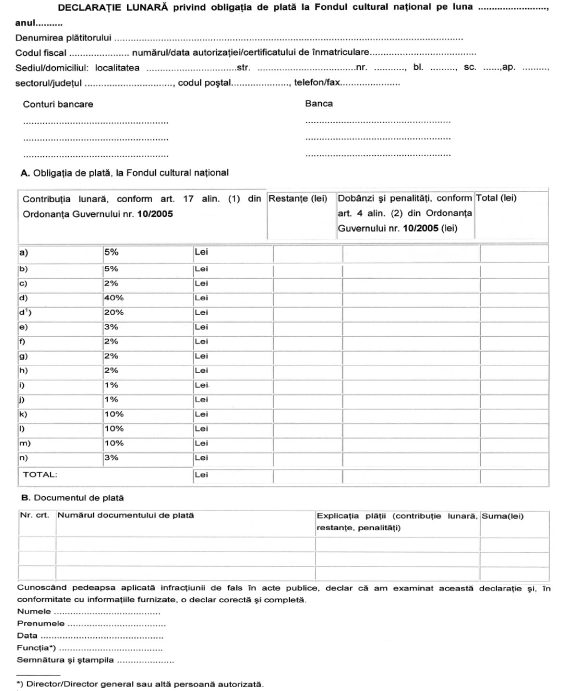
Art. 8. - Virarea sumelor datorate Fondului cultural naţional se evidenţiază în declaraţia lunară, conform modelului prezentat în anexa care face parte integrantă din prezentele norme metodologice.
Art. 9. - Declaraţia lunară privind obligaţiile de plată către Fondul cultural naţional se va depune direct sau prin poştă, prin scrisoare cu valoare declarată, la sediul Administraţiei Fondului Cultural Naţional din municipiul Bucureşti, situat în Calea Dorobanţilor nr. 99 A, sectorul 1, până la data de 20 a lunii în care se face plata, pentru luna anterioară.
Art. 10. - (1) Sumele se virează cu ordin de plată tip trezorerie în contul 50.61 - "Disponibil din Fondul cultural naţional", deschis la Direcţia de trezorerie şi contabilitate publică a municipiului Bucureşti, pe seama Ministerului Culturii şi Cultelor, până la data deschiderii acestui cont pe seama Administraţiei Fondului Cultural Naţional.
(2) Pentru disponibilităţile băneşti existente în contul de trezorerie 50.61, care va fi deschis pe seama Administraţiei Fondului Cultural Naţional, se acordă dobândă, conform prevederilor legale în vigoare.
(3) Data de la care vărsarea cotelor se va face în contul Administraţiei Fondului Cultural Naţional, precum şi detalii despre acest cont se vor publica pe site-ul celor două instituţii.
Art. 11. - În ordinul de plată agenţii economici vor menţiona expres:
"Reprezintă contribuţia/restanţa/penalităţi pentru Fondul cultural naţional de ....... %, aferentă/aferente lunii ..........., anul ......, pentru veniturile realizate, în sumă de .......... lei".
CAPITOLUL III
Elaborarea şi execuţia bugetului fondului
Art. 12. - (1) În cadrul Administraţiei Fondului Cultural Naţional se constituie un compartiment distinct, abilitat să gestioneze sumele care constituie Fondul cultural naţional, cu atribuţii în asigurarea evidenţei colectării cotelor pe agenţi economici, urmărirea depunerii declaraţiei, precum şi corelarea sumelor cuprinse în declaraţii cu sumele virate.
(2) Administraţia Fondului Cultural Naţional, prin compartimentul prevăzut la alin. (1), va colabora îndeaproape cu organismele şi instituţiile subordonate ale Ministerului Finanţelor Publice, abilitate să realizeze controlul respectării obligaţiilor de plată a contribuţiilor la Fondul cultural naţional, precum şi cu serviciile deconcentrate ale Ministerului Culturii şi Cultelor.
Art. 13. - Bugetul de venituri şi cheltuieli al Fondului cultural naţional, întocmit de Administraţia Fondului Cultural Naţional, se aprobă de către directorul acestei instituţii, cu acordul ordonatorului principal de credite ierarhic superior.
Art. 14. - Contul de execuţie bugetară a Fondului cultural naţional se întocmeşte şi se raportează trimestrial şi anual la termenele transmise de Ministerul Culturii şi Cultelor (ca anexă la situaţia financiară întocmită de Administraţia Fondului Cultural Naţional).
Art. 15. - Sumele încasate în cursul anului, conform art. 17 alin. (1) din ordonanţă, şi neconsumate până la sfârşitul exerciţiului financiar se reportează în anul următor.
CAPITOLUL IV
Dispoziţii finale şi tranzitorii
Art. 16. - (1) Neachitarea sumelor aferente cotelor timp de două luni de la termenul prevăzut la art. 18 alin. (1) constituie contravenţie şi se sancţionează cu amendă de la 2.000 la 3.000 lei (RON), conform prevederilor art. 20 alin. (1) din ordonanţă.
(2) Calcularea necorespunzătoare a sumelor aferente cotelor constituie contravenţie şi se sancţionează cu amendă de la 1.500 la 2.500 lei (RON), conform prevederilor art. 20 alin. (2) din ordonanţă.
(3) Contravenţiilor prevăzute la alin. (1) şi (2) le sunt aplicabile dispoziţiile Ordonanţei Guvernului nr.2/2001 privind regimul juridic al contravenţiilor, aprobată cu modificări şi completări prin Legea nr. 180/2002, cu modificările şi completările ulterioare.
Art. 17. - (1) Controlul respectării obligaţiilor de plată a contribuţiilor la Fondul cultural naţional, în condiţiile şi la termenele stabilite în prezentele norme metodologice, precum şi constatarea contravenţiilor prevăzute la art. 16 se efectuează de către reprezentanţii organelor cu atribuţii în domeniul controlului fiscal, precum şi de împuterniciţi ai Administraţiei Fondului Cultural Naţional şi/sau ai serviciilor publice deconcentrate ale Ministerului Culturii şi Cultelor, după caz.
(2) Administraţia Fondului Cultural Naţional va propune Ministerului Culturii şi Cultelor şi Ministerului Finanţelor Publice un plan comun de acţiune pentru controlul respectării obligaţiilor de plată a contribuţiilor la Fondul cultural naţional.
Art. 18. - Prezentele norme metodologice intră în vigoare la data aprobării lor prin ordin al ministrului culturii şi cultelor.
ANEXĂ
la normele metodologice
Declinare de raspundere: Informaţiile publicate în aceasta rubrică, precum şi textele actelor normative nu au caracter oficial.