
ORDONANŢĂ DE URGENŢĂ nr.50 din 21 aprilie 2008
pentru instituirea taxei pe poluare pentru autovehicule
|
| Textul actului publicat în M.Of. nr. 327/25 apr. 2008 |
|
Art. 1. - (1) Prezenta ordonanţă de urgenţă stabileşte cadrul legal pentru instituirea taxei pe poluare pentru autovehicule, denumită în continuare taxă, care constituie venit la bugetul Fondului pentru mediu şi se gestionează de Administraţia Fondului pentru Mediu, în vederea finanţării programelor şi proiectelor pentru protecţia mediului.
(2) Din sumele colectate potrivit prezentei ordonanţe de urgenţă se finanţează programe şi proiecte pentru protecţia mediului, după cum urmează:
Art. 2. - În înţelesul prezentei ordonanţe de urgenţă, următoarele expresii semnifică:
Art. 3. - (1) Intră sub incidenţa taxei autovehiculele din categoriile M1-M3 şi N1-N3, astfel cum sunt acestea definite în RNTR2.
(2) Fac excepţie de la prevederile alin. (1):
(3) Excepţiile prevăzute la alin. (2) lit. b) se aplică numai pentru achiziţionarea unui singur autoturism în decurs de 5 ani şi atunci când autoturismul este în proprietatea persoanei cu handicap.
(4) Dovada echipării speciale a autovehiculelor o reprezintă menţionarea acestui fapt de Regia Autonomă "Registrul Auto Român" în cartea de identitate a vehiculului.
(5) Autovehiculele dotate cu cutie de viteze care poate funcţiona în regim automat nu intră în categoria celor adaptate sau echipate special şi nu sunt exceptate de la plata taxei.
(6) În categoria autovehiculelor prevăzute la alin. (2) lit. d) se încadrează numai acele autovehicule dotate cu echipamente speciale necesare efectuării serviciilor de ambulanţă şi medicină şi care sunt înscrise în evidenţa staţiilor de ambulanţă, a serviciilor mobile de urgenţă şi de reanimare. În aceeaşi categorie intră şi autovehiculele dotate cu echipamente speciale necesare efectuării serviciilor de ambulanţă şi medicină, deţinute de operatorii economici.
Art. 4. - Obligaţia de plată a taxei intervine:
Art. 5. - (1) Taxa se calculează de autoritatea fiscală competentă.
(2) Pentru stabilirea taxei, persoana fizică sau persoana juridică, denumite în continuare contribuabil, care intenţionează să efectueze înmatricularea autovehiculului va depune documentele din care rezultă elementele de calcul al taxei, prevăzute în normele metodologice de aplicare a prezentei ordonanţe de urgenţă.
(3) Valoarea în lei a taxei se determină pe baza cursului de schimb valutar stabilit în prima zi lucrătoare a lunii octombrie din anul precedent şi publicat în Jurnalul Oficial al Uniunii Europene.
(4) Taxa se plăteşte de către contribuabil într-un cont distinct deschis la unităţile Trezoreriei Statului pe numele Administraţiei Fondului pentru Mediu.
(5) Dovada plăţii taxei va fi prezentată cu ocazia înmatriculării autovehiculului aflat în una dintre situaţiile prevăzute la art.4.
Art. 6. - (1) Suma de plată reprezentând taxa se calculează pe baza elementelor prevăzute în anexele nr.1-4, după cum urmează:
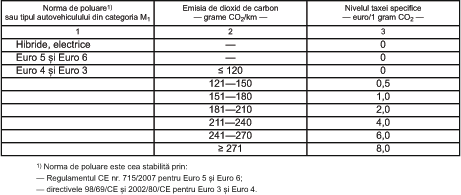
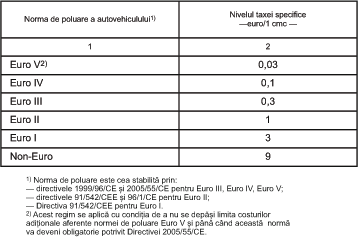
1. pentru autovehiculele cu norma de poluare Euro 4 sau Euro 3, taxa se calculează pe baza emisiilor de dioxid de carbon (CO2) şi a taxei specifice exprimate în euro/1 gram CO2, prevăzute în anexa nr. 1, şi a normei de poluare şi a taxei specifice exprimate în euro/1 cmc, prevăzute în anexa nr. 2, şi a cotei de reducere a taxei, prevăzută în coloana 2 din anexa nr. 4, după formula:
                            30                70       (100-E)
Suma de plată = [ (A x B x --- ) + ( C x D x --- ) ] x -------,
                           100               100         100
|
2. pentru autovehiculele cu norma de poluare Euro 5 sau Euro 6, taxa se va determina pe baza formulei prevăzute la pct. 1, odată cu intrarea în vigoare a normelor de aplicare a Regulamentului CE nr. 715/2007 privind omologarea de tip a autovehiculelor în ceea ce priveşte emisiile provenind de la vehiculele uşoare pentru pasageri şi de la vehiculele uşoare comerciale (Euro 5 şi Euro 6) şi privind accesul la informaţiile referitoare la repararea şi întreţinerea vehiculelor;
                        (100-E)
Suma de plată = C x D x -------,
                          100
|
(2) Norma de poluare Euro şi valoarea emisiei de CO2, la care se face referire la alin. (1), sunt cele menţionate de Regia Autonomă "Registrul Auto Român" în cartea de identitate a vehiculului, în conformitate cu prevederile normelor metodologice de aplicare a prezentei ordonanţe de urgenţă. Pentru autovehiculele care nu au fost omologate în conformitate cu legislaţia comunitară, aceste elemente se determină pe baza măsurătorilor realizate de Regia Autonomă "Registrul Auto Român", la cererea şi pe cheltuiala contribuabilului.
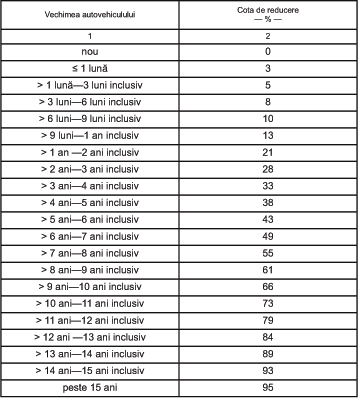
(3) Cota fixă de reducere prevăzută în anexa nr. 4 este stabilită în funcţie de vechimea autovehiculului, de rulajul mediu anual, de starea tehnică şi nivelul de dotare al autovehiculului. Cu ocazia calculului taxei vor fi acordate reduceri suplimentare faţă de cota fixă, în funcţie de abaterile de la situaţia standard a elementelor care au stat la baza stabilirii cotei fixe, în condiţiile prevăzute în normele metodologice de aplicare a prezentei ordonanţe de urgenţă.
(4) Vechimea autovehiculului rulat se calculează în funcţie de data primei înmatriculări a acestuia.
(5) Atunci când persoana care solicită înmatricularea autovehiculului nu poate face dovada datei primei înmatriculări a autovehiculului, taxa se calculează pe baza elementelor aferente unui autovehicul similar cu o vechime de până la o lună.
Art. 7. - Stabilirea, verificarea, colectarea şi executarea silită, inclusiv soluţionarea contestaţiilor privind taxa datorată de către contribuabili, se realizează de către autoritatea fiscală competentă, potrivit prevederilor Ordonanţei Guvernului nr.92/2003 privind Codul de procedură fiscală, republicată, cu modificările şi completările ulterioare.
Art. 8. - (1) Atunci când un autovehicul pentru care s-a plătit taxa în România este ulterior scos din parcul auto naţional se restituie valoarea reziduală a taxei în conformitate cu prevederile alin.(2).
(2) Valoarea reziduală a taxei reprezintă taxa care ar fi plătită pentru respectivul autovehicul dacă acesta ar fi înmatriculat la momentul scoaterii din parcul auto naţional.
(3) Restituirea se efectuează la cererea contribuabilului, în baza următoarelor documente:
(4) Cererea de restituire se depune la autoritatea fiscală competentă.
Art. 9. - (1) Nu se plăteşte taxa pe poluare pentru autovehicule atunci când acestea sunt:
(2) În cazul autovehiculelor echipate cu motor diesel prevăzute cu filtru de particule, fapt confirmat de Regia Autonomă "Registrul Auto Român", cuantumul taxei se reduce cu 25%.
Art. 10. - (1) Suma reprezentând taxa poate fi contestată atunci când persoana care urmează să înmatriculeze un autovehicul rulat poate face dovada că autovehiculul său s-a depreciat într-o măsură mai mare decât cea indicată de grila fixă prevăzută în anexa nr. 4.
(2) Evaluarea nivelului de depreciere se va face pe baza elementelor avute în vedere la stabilirea cotei de reducere prevăzute la art. 6 alin. (3).
(3) În caz de contestare, caracteristicile autovehiculului rulat prevăzute la alin. (2) se stabilesc, la cererea contribuabilului, prin expertiză tehnică efectuată contra cost de Regia Autonomă Registrul Auto Român", pe baza procedurii prevăzute de normele metodologice de aplicare a prezentei ordonanţe de urgenţă.
(4) Tariful privind efectuarea expertizei tehnice se stabileşte de Regia Autonomă "Registrul Auto Român" în funcţie de operaţiunile aferente expertizei şi nu poate depăşi costul acestora.
(5) Rezultatul expertizei tehnice se consemnează într-un document eliberat de Regia Autonomă "Registrul Auto Român", care cuprinde informaţiile corespunzătoare fiecăruia dintre elementele prevăzute la alin. (2) şi cota de reducere care decurge din acestea.
(6) Documentul privind rezultatul expertizei tehnice eliberat de Regia Autonomă "Registrul Auto Român" se prezintă de către plătitorul taxei autorităţii fiscale competente.
(7) La primirea documentului prevăzut la alin. (6), autoritatea fiscală competentă va proceda la recalcularea sumei de plată reprezentând taxa, care poate conduce la restituirea diferenţei de taxă faţă de cea plătită cu ocazia înmatriculării.
(8) Persoana nemulţumită de răspunsul primit la contestaţie se poate adresa instanţelor de judecată competente, potrivit legii.
(9) În cazuri bine întemeiate, autoritatea fiscală competentă poate solicita efectuarea unei contraexpertize.
Art. 11. - Taxa rezultată ca diferenţă între suma achitată de contribuabil în perioada 1 ianuarie 2007-30 iunie 2008, cu titlu de taxă specială pentru autoturisme şi autovehicule, şi cuantumul rezultat din aplicarea prezentelor prevederi privind taxa pe poluare pentru autovehicule se restituie pe baza procedurii stabilite în normele metodologice de aplicare a prezentei ordonanţe de urgenţă.
Art. 12. - În termen de 30 de zile de la data publicării prezentei ordonanţe de urgenţă în Monitorul Oficial al României, Partea I, Ministerul Mediului şi Dezvoltării Durabile împreună cu Ministerul Economiei şi Finanţelor şi Ministerul Transporturilor vor elabora norme metodologice de aplicare a prezentei ordonanţe de urgenţă, care vor fi aprobate prin hotărâre a Guvernului.
Art. 13. - Anexele nr. 1-4 fac parte integrantă din prezenta ordonanţă de urgenţă.
Art. 14. - (1) Prezenta ordonanţă de urgenţă intră în vigoare la data de 1 iulie 2008.
(2) La data intrării în vigoare a prezentei ordonanţe de urgenţă se abrogă art. 2141-2143 din Legea nr. 571/2003 privind Codul fiscal, publicată în Monitorul Oficial al României, Partea I, nr.927 din 23 decembrie 2003, cu modificările şi completările ulterioare.
PRIM-MINISTRU
CĂLIN POPESCU-TĂRICEANU
Contrasemnează:
Ministrul mediului şi dezvoltării durabile,
Attila Korodi
Ministrul economiei şi finanţelor,
Varujan Vosganian
Ministrul transporturilor,
Ludovic Orban
Departamentul pentru Afaceri Europene,
Adrian Ciocănea,
secretar de stat
Bucureşti, 21 aprilie 2008.
Nr. 50.
ANEXA Nr. 1
Nivelul taxei specifice în funcţie de emisia de dioxid de carbon
ANEXA Nr. 2
Nivelul taxei specifice în funcţie de norma de poluare

ANEXA Nr. 3
Nivelul taxei specifice pentru autovehiculele din categoriile N2, N3, M2 şi M3
ANEXA Nr. 4
Grila privind cotele de reducere a taxei
Declinare de raspundere: Informaţiile publicate în aceasta rubrică, precum şi textele actelor normative nu au caracter oficial.